Все новости
Сегодня
ВС РФ защитил компанию, которая потеряла деньги из-за неосторожности арбитражного управляющего
Сегодня
ФНС напомнила о новшествах учета обособленных подразделений с 1 сентября 2026 года
Сегодня
Важные ведомственные акты, разъяснения и проекты для бюджетных организаций за 7 - 13 сентября
Сегодня
Казначейство назвало распространенные ошибки в финансово-бюджетной сфере за I полугодие 2026 года
Сегодня
Выход основной сотрудницы из декрета был формальным – суды отменили увольнение временного работника
Сегодня
Оказание услуг по заявкам госзаказчика: кассация не взыскала убытки из-за неполной выборки объема
14 сентября
Списание с ЕНС незаконно начисленных пеней: суд обязал выплатить проценты
14 сентября
Определен порядок введения поправок к техрегламенту ЕАЭС о безопасности СИЗ
14 сентября
Налог на прибыль, НДС и УСН при торговле через электронные площадки: ФНС пояснила нюанс с баллами
14 сентября
Онлайн-продажа безрецептурных лекарств: Минздрав предложил ввести уведомительный порядок
14 сентября
Важные новости для юриста за неделю с 7 по 11 сентября
14 сентября
Важные новости для бухгалтера за неделю с 7 по 11 сентября
14 сентября
Премии госслужащим после увольнения: интересная практика II полугодия 2025 года – 2026 года
14 сентября
Выходное пособие немедицинскому персоналу нельзя платить за счет ОМС, решил суд
14 сентября
Минтруд утвердил новые особенности проведения СОУТ для ряда малых предприятий и микропредприятий
14 сентября
Госзакупки строительных и проектных работ: интересные примеры из практики за 2025 - 2026 годы
12 сентября
Государственный контроль за безопасностью донорской крови: порядок обновлен
12 сентября
УФАС: реестровая запись на комплект товаров не подтверждает страну происхождения его частей
12 сентября
Сокращение госслужащего: суд подтвердил, что наниматель может не предлагать ряд вакансий
11 сентября
Заполнение тега 1008 кассового чека: ФНС указала на злоупотребление возможностью не печатать чек
11 сентября
Минэкономразвития сообщило о мерах поддержки бизнеса, пострадавшего от атак на склады маркетплейса
11 сентября
Казначейский мониторинг: Минфин разъяснил новые правила и меры реагирования
11 сентября
Подтверждение легальности оборота алкоголя: Минфин хочет расширить применение электронного УПД
11 сентября
Надзор за промышленной безопасностью: отсутствие планов и схем горных работ станет индикатором риска
11 сентября
ЦБ РФ сохранил ключевую ставку
11 сентября
Социальная помощь: денежную компенсацию или натуральную форму можно выбрать до 1 октября, указал СФР
11 сентября
Квоты для инвалидов: Минтруд разъяснил нюансы заполнения обновленного отчета
11 сентября
Единая неустойка и прочее: какие изменения в закупках у СМСП по Закону N 223-ФЗ предложил Минфин
11 сентября
Заготовка и хранение донорской крови: правительство уточнило правила
10 сентября
Больничный: суд возместил СФР излишние расходы на выплату пособия после увольнения
10 сентября
Электроэнергетика: обновлены указания по расчету вероятности отказа оборудования
10 сентября
Сложение сроков давности владения: проект об уточнении правила внесен в Госдуму
10 сентября
План ФХД: обновленные требования и форма отправлены на регистрацию в Минюст
10 сентября
ВС РФ: компания не обязана принимать корреспонденцию по адресу торгового объекта
10 сентября
Налоговый мониторинг с 1 сентября: ФНС напомнила о новых основаниях его досрочного прекращения
10 сентября
Суды обязали расследовать падение сотрудника с офисного кресла как несчастный случай
10 сентября
С 1 января появится новое основание для отказа в согласовании контракта с единственным поставщиком
10 сентября
ОРВИ у детей: появились новые клинические рекомендации
23 октября 2017

6-НДФЛ за 9 месяцев: обратите особое внимание на премии

В истории с заполнением строки 100 для премий новый поворот. ФНС пересмотрела подход к ситуации, когда период премирования больше месяца. Мы подготовили таблицу, которая поможет не запутаться в разъяснениях ведомства. Расскажем и о других нюансах подготовки расчета.

Проверьте дату фактического получения премии

Раньше ФНС считала, что в строке 100 нужно отражать последний день месяца, в котором издан приказ о премировании по итогам работы за квартал или год. Подход изменился: теперь нужна дата выплаты премии. Значит, заполнить расчет проще, ведь в строках 100 и 110 будут одинаковые даты. В отношении премий за месяц позиция осталась прежней, но ведомство сделало уточнение для случая, когда премированный работник уволен.

Быстро сориентироваться, какую дату указать в строке 100, поможет таблица.

Вид премииДата в строке 100Основание
По итогам работы за месяцПоследний день месяца, за который полагается премияПисьмо ФНС России от 14.09.2017 N БС-4-11/18391
По итогам работы за месяц, в котором работник был уволенДень увольненияПисьмо ФНС России от 05.10.2017 N ГД-4-11/20102@
По итогам работы за квартал, полугодие, годДень, когда компания перечислила работнику премиюПисьмо Минфина России от 29.09.2017 N 03-04-07/63400
Разовая производственная премия
Непроизводственная премия (например, в связи с юбилеем работника)Письмо Минфина России от 04.04.2017 N 03-04-07/19708

Приведем пример. 24 июля директор подписал приказ о поощрении сотрудника. Компания выплатила ему премию 7 августа вместе с июльской зарплатой. В зависимости от вида премии в строке 100 расчета за 9 месяцев приводятся такие даты:
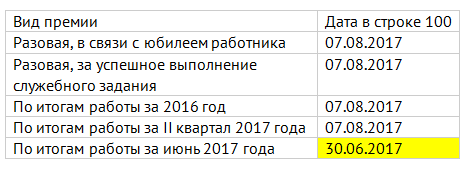
В строках110 и 120 по всем видам премий будут указаны даты 7 и 8 августа соответственно.

О том, как заполнить строку 100 по другим видам выплат, читайте в нашем материале.

Не включайте в раздел 2 выплаты, по которым крайний срок уплаты НДФЛ наступает в октябре

Из разъяснений ФНС можно сделать вывод: в разд. 2 расчета 6-НДФЛ за 9 месяцев нужно показать только те выплаты, по которым крайний срок уплаты налога приходится на период с 3 июля по 29 сентября.

Поэтому при заполнении разд. 2 учтите следующее:

  • зарплату за июнь, выплаченную 30 июня или позже, отразить нужно;
  • зарплату за сентябрь, выплаченную 29 сентября или позже, показывать не нужно;
  • выплаченные в сентябре больничные пособия и отпускные, показывать не нужно. Последний день месяца нерабочий, а значит, крайний срок уплаты налога сдвигается на октябрь.

Правильно отразить "переходящую" зарплату поможет пример из нашего материала.

Не вносите в расчет необлагаемые доходы, если они не превысили лимит

Разобрав вопросы о денежных призах и матпомощи при рождении ребенка, ФНС подтвердила общее правило: в расчете 6-НДФЛ не обязательно показывать выплаты, размер которых не превысил необлагаемого предела. Имейте в виду: если покажете такие выплаты, то потребуется отразить их и в справке 2-НДФЛ. Иначе инспекция выявит расхождения.

Выплаты, которые превысили необлагаемый лимит, обязательно приведите в расчете, причем в полном размере. Необлагаемую часть покажите как вычет в строке 030.

Доплату к отпуску покажите отдельно от отпускных

Срок перечисления налога в строке 120 в отношении доплаты к отпуску и отпускных определяется по-разному.

Для доплаты нужно указать рабочий день, следующий за днем ее перечисления работнику, для отпускных — последний день месяца, в котором они были выплачены.

Связанные новости