Все новости
21 ноября
Суд: в расчет компенсации за неиспользованный отпуск госслужащего нужно включать матстимулирование
21 ноября
Минздрав обновил стандарт медпомощи детям при ожогах глаз
21 ноября
Упрощенный порядок ввоза электроники будет действовать и в 2027 году
21 ноября
Проект о сроке оплаты федеральных контрактов при отзыве ЛБО в 2026 и 2027 годах прошел второе чтение
20 ноября
Появились новые правила промышленной безопасности химических и хлорных объектов
20 ноября
Утверждены сроки и порядок перехода критической информационной инфраструктуры на российское ПО
20 ноября
Сведения о больничном листе: суд отменил штраф СФР, так как опоздание произошло из-за сбоя ЭДО
20 ноября
Что ждет в 2027 году специалиста по кадрам
20 ноября
Суд: инспекция должна уменьшать облагаемую прибыль на доначисленные НДФЛ и взносы с подотчетных сумм
20 ноября
Топ-3 "поворотных" дел арбитражных судов округов для юриста: октябрь 2026 года
20 ноября
Минфин подготовил поправки к Инструкциям N 33н и N 191н
20 ноября
Минфин пояснил особенности рассмотрения заявок при госзакупках с национальным режимом
20 ноября
Минздрав утвердил стандарт медпомощи детям при травме уха
19 ноября
Повышение МРОТ с 1 января 2027 года: проект прошел второе чтение
19 ноября
Предустановка приложений: продавцам телевизоров надо учитывать новое требование с 24 ноября
19 ноября
Сертификация продукции: дополнены правила ведения реестра и регистрации документов о соответствии
19 ноября
Налоговые изменения с 2027 года: поправки по налогам и взносам приняты во втором чтении
19 ноября
Исполнение бюджетов в 2027 году и новации в бюджетном законодательстве: проекты прошли второе чтение
19 ноября
Оплата цифровыми рублями без интернета, новые смарт-контракты и другое: планы ЦБ РФ на 2027 год
19 ноября
Формирование бюджетов на 2027 - 2029 годы: Минфин объяснил, как применять новые КБК
19 ноября
Статистическая отчетность: Росстат продлил срок подачи ряда форм до 27 ноября 2026 года
19 ноября
Штрафы и уголовная ответственность за неуплату налогов, сборов и взносов – Госдума приняла поправки
19 ноября
Больница не указала химиотерапию в согласии пациента на лечение – суды решили, что нарушений нет
19 ноября
Проведение инвентаризации в 2026 году: сроки, комиссия, оформление результатов
19 ноября
Повышение предельного возраста для женщин-военнослужащих – проект принят в первом чтении
19 ноября
Малые госзакупки, договоры с СМСП: поправки к Законам N 44-ФЗ и 223-ФЗ приняты в первом чтении
18 ноября
Страхование вкладов и счетов эскроу: поправки об увеличении лимитов возмещения прошли третье чтение
18 ноября
Усилен надзор в сфере гражданской авиации
18 ноября
Служащая перепутала справки о доходах – суд не стал менять основание увольнения
18 ноября
ЦБ РФ установил для банков правила передачи информации в единую систему учета платежных карт
18 ноября
Встречная проверка: суд поддержал наказание – неверной квалификации нарушения нет
18 ноября
Минфин утвердил новые общие требования к отчету о результатах деятельности учреждения
18 ноября
Сведения о лечении военнослужащих клиники будут передавать без их согласия – проект внесен в Госдуму
18 ноября
Алименты на ребенка в твердой сумме при сверхдоходах отца: позиция КС РФ
18 ноября
Разграничение исковой давности и срока выявления недостатков: поправки к ГК РФ внесены в Госдуму
18 ноября
Новое положение о проверках работодателей вступит в силу с 31 декабря 2026 года
18 ноября
Конкурентные закупки среди СМСП по Закону N 223-ФЗ – поправки об электронной приемке опубликованы
17 ноября
Пожарная безопасность, продажа алкоголя и прочее: проект о повышении штрафов прошел первое чтение
17 ноября
Минпромторг изменил отдельные формы для подачи сведений в ГИСП
17 ноября
Суды: разъяснить право на отзыв заявления об увольнении нужно и начальнику по работе с персоналом
17 ноября
КБК на 2026 год: с 27 ноября действуют обновленные перечни
17 ноября
Меры поддержки бизнеса и селлеров, пострадавших от атак БПЛА: важная тема лета и осени 2026 года
17 ноября
ВС РФ утвердил концепцию цифровой трансформации судебной системы на период до 2030 года
17 ноября
Налог на проценты по вкладам физических лиц по налоговым уведомлениям: ставка, расчет, срок уплаты
17 ноября
Важные ведомственные акты, разъяснения и проекты для бюджетных организаций за 9 – 15 ноября
17 ноября
В госзакупках услуг по очистке кровли от снега нужны доптребования по позиции 14, напомнило УФАС
17 ноября
Рак желудка нужно лечить по новым клиническим рекомендациям
3 февраля 2020

6-НДФЛ и 2-НДФЛ нужно подготовить на месяц раньше

В этом году отчетность сдается не позднее 2 марта. Формы остались прежними, но для 6-НДФЛ обновлены контрольные соотношения. Теперь среднюю зарплату сотрудника сравнивают с МРОТ, а среднюю зарплату в организации — с этим же показателем у аналогичных юрлиц.

Новые правила сдачи отчетности

  • За 2019 год нужно отчитаться не позднее 2 марта (с учетом переноса). Это почти на месяц раньше, чем в прошлом году.
  • Снижен порог численности сотрудников, при котором обязательна электронная форма отчетности. Документы на бумаге теперь можно сдавать, только если численность штата организации составляет 10 человек и менее. Это следует из разъяснения ФНС.
  • Если при проверке инспекция доначислила НДФЛ и вы погасили недоимку из своих денег, в справках и расчетах по сотрудникам эти суммы отражать не нужно.
  • При подаче головной организацией отчета по закрытой обособке в поле для кода формы реорганизации (ликвидации) нужно указать "9". В "шапке" форм приводятся ИНН и КПП головной организации (данные по подразделению вносятся в строку "ИНН/КПП реорганизованной организации"). Код ОКТМО вписывается по обособке.
  • Учтите изменение контрольных соотношений. Налоговики проверяют, чтобы средняя зарплата каждого сотрудника была не меньше МРОТ, а средняя зарплата в целом по организации — средней зарплаты в регионе (по той же отрасли экономики за прошлый год). Если это не так, возможно, занижена база. Вас попросят дать пояснения или исправить отчетность. Позже инспекция может провести другие мероприятия налогового контроля.

Особенности заполнения 6-НДФЛ

Проверьте, правильно ли отражаются в отчетности декабрьские выплаты: зарплата, премии, больничные пособия и отпускные.

Зарплата и премия за декабрь. Месячная премия и зарплата отражаются в 6-НДФЛ одинаково. При заполнении раздела 1 обратите внимание на 4 строки.

СтрокаУчитывать ли зарплату и премию за декабрь
выплата в декабревыплата в январе
020 "Сумма начисленного дохода"ДаДа
040 "Сумма исчисленного налога"ДаДа
070 "Сумма удержанного налога"ДаНет
080 "Сумма налога, не удержанная налоговым агентом"НетНет

В разделе 2 сложности обычно возникают при заполнении строк 100–120. Разобраться поможет наша таблица.

Дата выплатыСтрока 100Строка 110Строка 120
25 декабря31.12.201925.12.201926.12.2019
26 декабря31.12.201926.12.201927.12.2019
27 декабря31.12.201927.12.201930.12.2019
30 декабря31.12.201930.12.201931.12.2019
31 декабряВ разделе 2 расчета за 2019 год отражать выплату не нужно
9 января и позже

Обратите внимание: зарплату и премию за декабрь, которые выплачены 31 декабря, не нужно показывать в разделе 2 расчета 6-НДФЛ за 2019 год, даже если вы успели перечислить налог в этот день.

Квартальные и годовые премии. Отражение в 6-НДФЛ премий за квартал и год зависит от того, когда они перечислены.

Когда перечислена премияВключать ли сведения в раздел 1Включать ли сведения в раздел 2
30 декабря или раньшеДаДа
31 декабряДаНет
В 2020 годуНетНет

Обратите внимание: если премия выплачена 30 декабря или раньше, в строках 100 и 110 должна быть одна и та же дата — дата перечисления денег работнику.

Например, если 27 декабря компания выплатила премию за IV квартал, в разделе 2 нужно привести следующие даты:
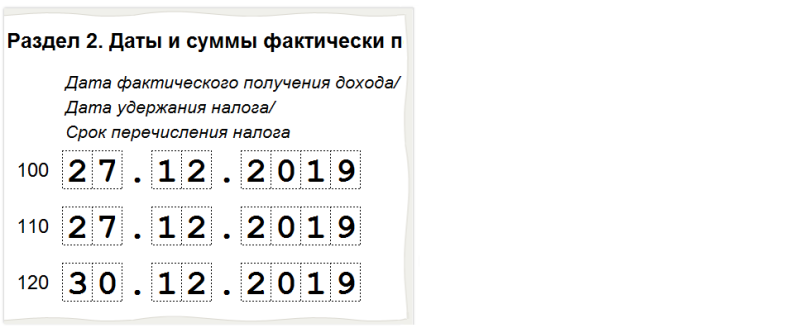
Больничные пособия и отпускные. Если больничные пособия или отпускные выплачены в декабре, сведения о них включите в разделы 1 и 2 годового расчета. Если больничный закрыт в декабре, но пособие выплачено в январе, в расчет за 2019 год сведения включать не нужно.

В наших материалах вы найдете более подробную информацию о том, как в 6-НДФЛ отразить отпускные и больничные пособия.

Особенности заполнения 2-НДФЛ

Если вы выплачиваете физлицам доходы от операций с ценными бумагами, производными финансовыми инструментами или от ценных бумаг российских эмитентов, то отражение в 2-НДФЛ доходов позволяет не сдавать приложения N 2 к декларации по налогу на прибыль.

Связанные новости
