Минфин рассказал, как применять ФСБУ "Отчет о движении денежных средств"
С 1 января 2019 года учреждения начнут применять новый федеральный стандарт "Отчет о движении денежных средств", который мы подробно разобрали. Специально под него ведомство выпустило методические рекомендации. В них разъяснено, что относить к тем или иным денежным потокам, как их учитывать, в каких разделах отчета (ф. 0503123, 0503723) отражать.
Для учета наличных и безналичных операций предусмотрены разные документы-основания
Учреждение может иметь денежные средства в наличной и безналичной форме, причем как в рублях, так и в инвалюте. Минфин напомнил, что для учета денег предусмотрены следующие счета:
- 201 01 "Денежные средства учреждения на счетах";
- 201 03 "Денежные средства в пути";
- 201 34 "Касса";
- 201 26 "Денежные средства учреждения на специальных счетах в кредитной организации";
- 201 27 "Денежные средства учреждения в иностранной валюте".
Учитывать операции по движению безналичных средств нужно на основании первички, приложенной к выпискам с соответствующих счетов. А по движению наличных — на основании кассовых документов.
К эквивалентам денежных средств относят деньги на депозите
Эквиваленты денежных средств — вложения в высоколиквидные финансовые инструменты со сроком погашения не более трех месяцев, легко обратимые в заранее известные суммы денег и подверженные незначительному риску изменения стоимости.
К эквивалентам денежных средств можно отнести деньги, размещенные на депозитных счетах по договору банковского вклада на условиях возврата вклада по истечении определенного договором срока на период не более трех месяцев. Например, учреждение заключило такой договор на условиях выдачи вклада по первому требованию и открыло депозитный счет в банке. Средства, которые размещены на депозитном счете, и будут эквивалентами денежных средств. Их учет ведут на счете 201 02 "Денежные средства учреждения, размещенные на депозиты".
Перевод денег со счета на счет не создает денежного потока
В отчете денежные потоки отражают как поступления и выбытия денег и их эквивалентов. Необходимо отделять потоки, которые генерируют их движение, от иных денежных потоков. Так, перечисление денег с лицевого счета учреждения, открытого в казначействе, на депозитный счет в банке не приводит к поступлению или выбытию денежных средств. В учете делают следующие записи:
- для казенных учреждений:
Дебет 1 304 04 510 Кредит 1 304 05 510;
Дебет 1 201 22 510 Кредит 1 304 04 510;
- для автономных учреждений:
Дебет 2 201 22 510 Кредит 2 201 11 610.
Если же договором предусмотрено начисление процентов на сумму вклада, то начисленные проценты будут генерировать денежные потоки по поступлению средств. Такую операцию отражают в регистрах бухучета на основании выписки со счета:
Дебет 0 201 22 510 Кредит 0 401 10 124.
Следует отметить, что бюджетные учреждения не могут размещать денежные средства на депозитах, если иное не предусмотрено федеральными законами.
Каждую группу денежных потоков относят на свои КОСГУ
Денежные потоки делят на потоки от текущих, инвестиционных и финансовых операций. Как правило, их можно относить к следующим группам КОСГУ.
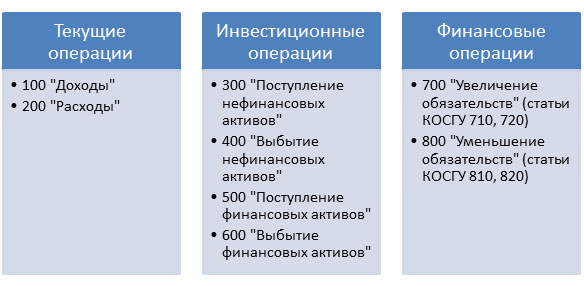
Классифицируя денежные потоки, нужно учитывать профессиональное суждение исходя из экономического содержания операций, вызывающих такие потоки. Например, расходы по договору на разработку проектно-сметной документации для проведения реконструкции нежилого помещения относят к группе 200 "Расходы" (подстатья 228 КОСГУ). Капвложения и оплату (без авансирования) по такому договору в бухучете отражают следующим образом:
- для казенных учреждений:
Дебет 0 106 XX 310 Кредит 0 302 28 73X;
Дебет 1 302 28 83X Кредит 1 304 05 228;
- для бюджетных и автономных учреждений:
Дебет 0 106 XX 310 Кредит 0 302 28 73X;
Дебет 0 302 28 83X Кредит 2 201 11 610 (с одновременным увеличением забалансового счета 18 КОСГУ 228).
Проводки приведены без учета записей по счетам санкционирования расходов.
Поскольку расходы формируют капвложения в основные средства и денежные потоки на их приобретение классифицируются в составе инвестиционных операций, эти расходы по КОСГУ 228 будут отражены в отчете (ф. 0503123, 0503723) во втором разделе "Выбытия" в подразделе "Инвестиционные операции", а не в подразделе "Текущие операции".
Если одна и та же операция, например внесение единого платежа (основной долг и проценты) по договору займа, включает в себя разные виды денежных потоков, то в отчете их разделяют:
- уплату процентов отражают в составе текущих операций (КОСГУ 231 или 232);
- уплату основного долга — в составе финансовых операций (КОСГУ 811 или 821).
Потоки, которые нельзя классифицировать однозначно, нужно относить к текущим операциям.
В отчете отражают только чистые поступления или выбытия
В отчете нужно отражать чистые поступления или выбытия денежных средств (с учетом возвратов, произведенных в отчетном периоде). Например, потребитель в текущем финансовом году заключил договор на оказание платных услуг с бюджетным учреждением на сумму 1 000 рублей. Потребитель внес на лицевой счет аванс на всю сумму. Впоследствии договор был расторгнут и часть аванса (в размере стоимости неоказанных услуг — 250 рублей) была возвращена ему в текущем финансовом году. Следовательно, в разделе 1 "Поступления" отчета по КОСГУ 131 учреждение отразит сумму 750 рублей.
К поступлениям и выбытиям не относят возвращенную дебиторку прошлых лет
Возврат дебиторской задолженности прошлых лет бюджетные и автономные учреждения отражают в особом порядке.
Например, автономное учреждение в 2018 году заключило контракт на поставку основного средства. С лицевого счета поставщику был перечислен аванс в размере 30%. Поставщик не выполнил условия контракта и в 2019 году возвратил ранее полученный аванс на лицевой счет автономного учреждения в полном объеме. В отчете за 2018 год оплата аванса будет отражена в разделе 2 "Выбытия" по соответствующему КОСГУ классификации расходов бюджета как денежные потоки по выбытию в рамках инвестиционных операций. А в отчете за 2019 год этот возврат аванса будет отражен в разделе 3 "Изменение остатков средств" как возврат дебиторской заложенности прошлых лет — операция с денежными средствами, не относящимися к поступлениям и выбытиям.


