Глава 3. Оценка капитала, активов, доходности, ликвидности, процентного риска и риска концентрации банка
3.1. Оценка капитала осуществляется по результатам оценок показателей достаточности капитала и показателя оценки качества капитала (далее - группа показателей оценки капитала) банка.
(в ред. Указания Банка России от 26.12.2017 N 4667-У)
(см. текст в предыдущей редакции)
3.1.1. Показатели достаточности капитала включают показатель достаточности собственных средств (капитала) (ПК1), показатель достаточности базового капитала (ПК3) и показатель достаточности основного капитала (ПК4).
3.1.1.1. Для банков с универсальной лицензией показатель достаточности собственных средств (капитала) (ПК1) представляет собой рассчитанное в соответствии с Инструкцией Банка России N 220-И фактическое значение обязательного норматива Н1.0 "Норматив достаточности собственных средств (капитала) банка" формы отчетности 0409135 "Информация об обязательных нормативах и о других показателях деятельности кредитной организации" (далее - форма 0409135), установленной приложением 1 к Указанию Банка России от 10 апреля 2023 года N 6406-У "О формах, сроках, порядке составления и представления отчетности кредитных организаций (банковских групп) в Центральный банк Российской Федерации, а также о перечне информации о деятельности кредитных организаций (банковских групп)" (зарегистрировано Минюстом России 16 августа 2023 года, регистрационный N 74823) с изменениями, внесенными Указаниями Банка России от 8 декабря 2023 года N 6621-У (зарегистрировано Минюстом России 22 января 2024 года, регистрационный N 76927), от 12 марта 2024 года N 6688-У (зарегистрировано Минюстом России 29 мая 2024 года, регистрационный N 78345), от 10 июля 2024 года N 6800-У (зарегистрировано Минюстом России 25 октября 2024 года, регистрационный N 79916), от 4 сентября 2024 года N 6840-У (зарегистрировано Минюстом России 10 октября 2024 года, регистрационный N 79758), от 16 декабря 2024 года N 6961-У (зарегистрировано Минюстом России 19 декабря 2024 года, регистрационный N 80633), от 17 апреля 2025 года N 7047-У (зарегистрировано Минюстом России 24 июля 2025 года, регистрационный N 83051), от 10 ноября 2025 года N 7234-У (зарегистрировано Минюстом России 11 декабря 2025 года, регистрационный N 84552) (далее - Указание Банка России N 6406-У).
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
Для банков с базовой лицензией показатель ПК1 представляет собой рассчитанное в соответствии с Инструкцией Банка России N 221-И фактическое значение обязательного норматива Н1.0 "Норматив достаточности собственных средств (капитала) банка" формы 0409135.
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
3.1.1.2. Для банков с универсальной лицензией показатель достаточности базового капитала (ПК3) представляет собой рассчитанное в соответствии с Инструкцией Банка России N 220-И фактическое значение обязательного норматива Н1.1 "Норматив достаточности базового капитала банка" формы 0409135.
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
Для банков с базовой лицензией показатель ПК3 не рассчитывается и не включается в расчет обобщающего результата по группе показателей оценки капитала.
3.1.1.3. Для банков с универсальной лицензией показатель достаточности основного капитала (ПК4) представляет собой рассчитанное в соответствии с Инструкцией Банка России N 220-И фактическое значение обязательного норматива Н1.2 "Норматив достаточности основного капитала банка" формы 0409135.
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
Для банков с базовой лицензией показатель ПК4 представляет собой рассчитанное в соответствии с Инструкцией Банка России N 221-И фактическое значение обязательного норматива Н1.2 "Норматив достаточности основного капитала банка" формы 0409135.
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
(пп. 3.1.1 в ред. Указания Банка России от 26.12.2017 N 4667-У)
(см. текст в предыдущей редакции)
3.1.2. Показатель оценки качества капитала (ПК2) определяется как процентное отношение собственных средств (капитала) к активам банка, в объем которых не включаются активы, имеющие нулевой коэффициент риска, по формуле:
 ,
К - собственные средства (капитал) банка, определенные в соответствии с Положением Банка России от 4 июля 2018 года N 646-П "О методике определения собственных средств (капитала) кредитных организаций ("Базель III")", зарегистрированным Министерством юстиции Российской Федерации 10 сентября 2018 года N 52122, 19 декабря 2018 года N 53064. Представляют собой значение показателя "Собственные средства (капитал), итого" формы отчетности 0409123 "Расчет собственных средств (капитала) ("Базель III")", установленной приложением 1 к Указанию Банка России N 6406-У;
(см. текст в предыдущей редакции)
А - активы. Представляют собой значение показателя "Всего активов" формы 0409806 "Бухгалтерский баланс (публикуемая форма)", установленной приложением 1 к Указанию Банка России N 6406-У (далее - форма 0409806) (любой показатель формы 0409806 определяется в соответствии с Разработочной таблицей для составления бухгалтерского баланса (публикуемой формы), предусмотренной пунктом 3 Порядка составления и представления отчетности по форме 0409806 "Бухгалтерский баланс (публикуемая форма)", установленного приложением 1 к Указанию Банка России N 6406-У). Показатель "Всего активов" для показателя А определяется без учета:
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
корректировок, увеличивающих (уменьшающих) стоимость предоставленных (размещенных) денежных средств, приобретенных прав требования при первоначальном признании, а также при последующей оценке стоимости указанных финансовых активов;
(в ред. Указания Банка России от 27.11.2018 N 4976-У)
(см. текст в предыдущей редакции)
корректировок, увеличивающих (уменьшающих) стоимость долговых ценных бумаг;
(абзац введен Указанием Банка России от 27.11.2018 N 4976-У)
корректировок и переоценки, увеличивающих (уменьшающих) стоимость финансовых активов, в отношении которых распространяются требования по формированию резервов на возможные потери в соответствии с Положением Банка России от 28 июня 2017 года N 590-П "О порядке формирования кредитными организациями резервов на возможные потери по ссудам, ссудной и приравненной к ней задолженности" (зарегистрировано Минюстом России 12 июля 2017 года, регистрационный N 47384) с изменениями, внесенными Указаниями Банка России от 26 июля 2018 года N 4874-У (зарегистрировано Минюстом России 3 октября 2018 года, регистрационный N 52308), от 27 ноября 2018 года N 4986-У (зарегистрировано Минюстом России 19 декабря 2018 года, регистрационный N 53053), от 26 декабря 2018 года N 5043-У (зарегистрировано Минюстом России 23 января 2019 года, регистрационный N 53505), от 18 июля 2019 года N 5211-У (зарегистрировано Минюстом России 12 сентября 2019 года, регистрационный N 55910), от 16 октября 2019 года N 5288-У (зарегистрировано Минюстом России 27 ноября 2019 года, регистрационный N 56646), от 11 января 2021 года N 5690-У (зарегистрировано Минюстом России 26 апреля 2021 года, регистрационный N 63238), от 18 августа 2021 года N 5889-У (зарегистрировано Минюстом России 21 сентября 2021 года, регистрационный N 65077), от 15 февраля 2022 года N 6068-У (зарегистрировано Минюстом России 24 марта 2022 года, регистрационный N 67894), от 15 марта 2023 года N 6377-У (зарегистрировано Минюстом России 7 апреля 2023 года, регистрационный N 72915) (далее - Положение Банка России N 590-П), Положением Банка России от 23 октября 2017 года N 611-П "О порядке формирования кредитными организациями резервов на возможные потери" (зарегистрировано Минюстом России 15 марта 2018 года, регистрационный N 50381) с изменениями, внесенными Указаниями Банка России от 27 ноября 2018 года N 4988-У (зарегистрировано Минюстом России 19 декабря 2018 года, регистрационный N 53054), от 18 июля 2019 года N 5212-У (зарегистрировано Минюстом России 12 сентября 2019 года, регистрационный N 55911), от 27 февраля 2020 года N 5404-У (зарегистрировано Минюстом России 31 марта 2020 года, регистрационный N 57915), от 22 апреля 2020 года N 5449-У (зарегистрировано Минюстом России 28 мая 2020 года, регистрационный N 58498), от 26 июня 2023 года N 6465-У (зарегистрировано Минюстом России 5 октября 2023 года, регистрационный N 75475) (далее - Положение Банка России N 611-П) и Положением Банка России от 24 августа 2020 года N 730-П "О порядке формирования банками резервов на возможные потери с применением банковских методик управления рисками и моделей количественной оценки рисков, требованиях к банковским методикам управления рисками и моделям количественной оценки рисков в части определения ожидаемых кредитных потерь и осуществлении Банком России надзора за соблюдением указанного порядка" (зарегистрировано Минюстом России 10 декабря 2020 года, регистрационный N 61368) с изменениями, внесенными Указанием Банка России от 13 июня 2023 года N 6447-У (зарегистрировано Минюстом России 13 ноября 2023 года, регистрационный N 75924) (далее - Положение Банка России N 730-П), при первоначальном признании (за исключением корректировок, увеличивающих стоимость финансовых активов, приобретенных в соответствии со статьей 5 Федерального закона от 29 июля 2018 года N 263-ФЗ "О внесении изменений в отдельные законодательные акты Российской Федерации" (далее - Федеральный закон N 263-ФЗ) и включенных в расчет собственных средств (капитала) в размере резервов на возможные потери, сформированных под указанные финансовые активы в соответствии с Положением Банка России N 590-П, Положением Банка России N 611-П и Положением Банка России N 730-П);
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
переоценки, увеличивающей (уменьшающей) стоимость финансовых активов, оцениваемых по справедливой стоимости через прибыль или убыток или через прочий совокупный доход, в отношении которых распространяются требования по формированию резервов на возможные потери в соответствии с Положением Банка России N 590-П, Положением Банка России N 611-П и Положением Банка России N 730-П, после их первоначального признания;
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
корректировок сформированного резерва на возможные потери до суммы оценочного резерва под ожидаемые кредитные убытки;
(абзац введен Указанием Банка России от 27.11.2018 N 4976-У)
отложенных налоговых активов и (или) отложенных налоговых обязательств, возникновение которых обусловлено корректировками, переоценкой, указанными в абзацах шестом - десятом настоящего подпункта;
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
Ариск0 - совокупная величина активов, имеющих нулевой коэффициент риска. Представляет собой значение показателя Ариск0 формы 0409135, в который включаются активы, имеющие нулевой коэффициент риска в соответствии с пунктом 2.3 Инструкции Банка России N 220-И, либо активы, имеющие нулевой коэффициент риска в соответствии с подпунктом 2.3.1 пункта 2.3 Инструкции Банка России N 221-И, и вложения в ценные бумаги без риска в соответствии с подпунктом 2.4.1 пункта 2.4 Положения Банка России от 3 декабря 2015 года N 511-П "О порядке расчета кредитными организациями величины рыночного риска" (зарегистрировано Минюстом России 28 декабря 2015 года, регистрационный N 40328) с изменениями, внесенными Указанием Банка России от 15 ноября 2018 года N 4969-У (зарегистрировано Минюстом России 7 марта 2019 года, регистрационный N 53986), от 27 февраля 2020 года N 5404-У (зарегистрировано Минюстом России 31 марта 2020 года, регистрационный N 57915), от 28 февраля 2022 года N 6075-У (зарегистрировано Минюстом России 4 апреля 2022 года, регистрационный N 68056), от 1 февраля 2024 года N 6676-У (зарегистрировано Минюстом России 29 мая 2024 года, регистрационный N 78330).
(абзац введен Указанием Банка России от 12.03.2026 N 7302-У)
3.1.3. Для оценки капитала банка рассчитывается обобщающий результат по группе показателей оценки капитала (РГК), который представляет собой среднее взвешенное значение показателей, определенных в соответствии с подпунктами 3.1.1 и 3.1.2 настоящего пункта. Расчет обобщающего результата производится по формуле:
 ,
(в ред. Указания Банка России от 26.12.2017 N 4667-У)
(см. текст в предыдущей редакции)
баллi - оценка от 1 до 4 соответствующего показателя, определенного в соответствии с подпунктами 3.1.1 и 3.1.2 настоящего пункта (балльная оценка);
весi - оценка по шкале относительной значимости от 1 до 3 соответствующего показателя, определенного в соответствии с подпунктами 3.1.1 и 3.1.2 настоящего пункта (весовая оценка);
n - количество показателей, принимаемых в расчет РГК (n  4). Количество показателей, принимаемых в расчет РГК, может меняться в зависимости от включения в расчет (исключения из расчета) показателя, предусмотренного подпунктом 3.1.1.2 настоящего пункта.
(в ред. Указания Банка России от 26.12.2017 N 4667-У)
(см. текст в предыдущей редакции)
Балльная и весовая оценки показателей группы показателей оценки капитала приведены в приложении 1 к настоящему Указанию.
(абзац введен Указанием Банка России от 26.12.2017 N 4667-У)
3.1.4. Обобщающий результат по группе показателей оценки капитала является целым числом. В случае если дробная часть полученного показателя имеет значение меньше 0,35, показателю присваивается значение, равное его целой части. В противном случае показатель принимается равным его целой части, увеличенной на 1.
3.1.5. Обобщающий результат по группе показателей оценки капитала характеризует состояние капитала следующим образом:
равный 2 - удовлетворительное;
равный 4 - неудовлетворительное.
3.2. Оценка активов банка определяется по результатам оценок показателей качества ссуд, риска потерь, доли просроченных ссуд, размера резервов на потери по ссудам и иным активам, концентрации кредитных рисков на одного заемщика или группу связанных заемщиков, концентрации кредитных рисков на связанное с банком лицо (группу связанных с банком лиц) (далее - группа показателей оценки активов).
3.2.1. Показатель качества ссуд (ПА1) представляет собой удельный вес безнадежных ссуд в общем объеме ссуд и рассчитывается по формуле:
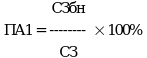 ,
СЗ - ссуды, ссудная и приравненная к ней задолженность, в отношении которых распространяются требования по формированию резервов на возможные потери в соответствии с Положением Банка России N 590-П и Положением Банка России N 730-П (далее - ссуды), определенные на основе данных формы отчетности 0409115 "Информация о качестве активов кредитной организации (банковской группы)", установленной приложением 1 к Указанию Банка России N 6406-У (далее - форма 0409115)
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
СЗбн - безнадежные ссуды, определенные в соответствии с Положением Банка России N 590-П на основе данных формы 0409115, а также ссуды, вероятность дефолта (без учета нефондированного обеспечения) по которым составляет 100 процентов, определенные в соответствии с Положением Банка России N 730-П на основе данных формы 0409115.
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
3.2.2. Показатель риска потерь (ПА2) определяется как процентное отношение не покрытых резервами активов, резервы на возможные потери по которым должны составлять более 20 процентов, к собственным средствам (капиталу) банка по формуле:
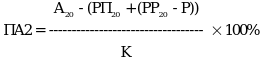 ,
А20 - активы, резервы на возможные потери по которым в соответствии с Положением Банка России N 590-П, Положением Банка России N 611-П и Положением Банка России N 730-П должны быть сформированы в размере более 20 процентов, а также активы, резервы на возможные потери по которым должны быть сформированы в соответствии с пунктами 13 и 14 Указания Банка России от 17 апреля 2025 года N 7046-У "О формировании кредитными организациями резервов на возможные потери по отдельным активам и условным обязательствам кредитного характера" (зарегистрировано Минюстом России 20 июня 2025 года, регистрационный N 82675) (далее - Указание Банка России N 7046-У), в размере формируемых по данным активам минимальных размеров резервов на возможные потери. Показатель А20 определяется на основе данных формы 0409115;
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
РП20 - резервы на возможные потери, фактически сформированные под активы, указанные в абзаце четвертом настоящего подпункта. Показатель РП20 определяется на основе данных формы 0409115;
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
РР20 - суммарная величина расчетного резерва на возможные потери и расчетной величины ожидаемых кредитных потерь под активы, указанные в абзаце четвертом настоящего подпункта, за исключением активов, резервы на возможные потери по которым формируются в соответствии с Указанием Банка России N 7046-У. Показатель РР20 определяется на основе данных формы 0409115;
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
Р - суммарная величина расчетного резерва на возможные потери и расчетной величины ожидаемых кредитных потерь с учетом обеспечения под активы, указанные в абзаце четвертом настоящего подпункта, за исключением активов, резервы на возможные потери по которым формируются в соответствии с Указанием Банка России N 7046-У. Показатель Р определяется на основе данных формы 0409115.
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
3.2.3. Показатель доли просроченных ссуд (ПА3) представляет собой удельный вес просроченных ссуд в общем объеме ссуд и рассчитывается по формуле:
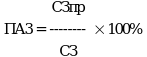 ,
СЗпр - ссуды, просроченные свыше чем на 30 календарных дней, определенные на основе данных формы 0409115.
3.2.4. Показатель размера резервов на потери по ссудам и иным активам (ПА4) определяется как процентное отношение расчетного резерва на возможные потери по ссудам (далее - РВПС) за минусом сформированного РВПС к собственным средствам (капиталу) по формуле:
 ,
РВПСр - величина расчетного РВПС в соответствии с Положением Банка России N 590-П для ссуд, оцениваемых на индивидуальной основе. Определяется на основе данных формы 0409115;
РВПСф - фактически сформированный РВПС в соответствии с Положением Банка России N 590-П для ссуд, оцениваемых на индивидуальной основе. Определяется на основе данных формы 0409115.
3.2.5. Для банков с универсальной лицензией показатель концентрации кредитных рисков на одного заемщика или группу связанных заемщиков (ПА5) представляет собой рассчитанное в соответствии с Инструкцией Банка России N 220-И фактическое значение обязательного норматива Н6 "Максимальный размер риска на одного заемщика или группу связанных заемщиков" формы отчетности 0409118 "Данные о концентрации кредитного риска" (далее - форма 0409118), установленной приложением 1 к Указанию Банка России N 6406-У.
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
Для банков с базовой лицензией показатель ПА5 представляет собой рассчитанное в соответствии с Инструкцией Банка России N 221-И фактическое значение обязательного норматива Н6 "Максимальный размер риска на одного заемщика или группу связанных заемщиков" формы 0409118.
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
3.2.6. Для банков с универсальной лицензией показатель концентрации кредитных рисков на связанное с банком лицо (группу связанных с банком лиц) (ПА6) представляет собой рассчитанное в соответствии с Инструкцией Банка России N 220-И фактическое значение обязательного норматива Н25 "Максимальный размер риска на связанное с банком лицо (группу связанных с банком лиц)" формы 0409118.
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
Для банков с базовой лицензией показатель ПА6 представляет собой рассчитанное в соответствии с Инструкцией Банка России N 221-И фактическое значение обязательного норматива Н25 "Максимальный размер риска на связанное с банком лицо (группу связанных с банком лиц)" формы 0409118.
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
3.2.7. Для оценки активов банка рассчитывается обобщающий результат по группе показателей оценки активов (РГА), который представляет собой среднее взвешенное значение показателей, определенных в соответствии с подпунктами 3.2.1 - 3.2.6 настоящего пункта. Расчет обобщающего результата производится по формуле:
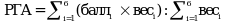 ,
баллi - оценка от 1 до 4 соответствующего показателя, определенного в соответствии с подпунктами 3.2.1 - 3.2.6 настоящего пункта (балльная оценка);
весi - оценка по шкале относительной значимости от 1 до 3 соответствующего показателя, определенного в соответствии с подпунктами 3.2.1 - 3.2.6 настоящего пункта (весовая оценка);
Балльная и весовая оценки показателей группы показателей оценки активов приведены в приложении 2 к настоящему Указанию.
3.2.8. Обобщающий результат по группе показателей оценки активов является целым числом. В случае если дробная часть полученного показателя имеет значение меньше 0,35, показателю присваивается значение, равное его целой части. В противном случае показатель принимается равным его целой части, увеличенной на 1.
3.2.9. Обобщающий результат по группе показателей оценки активов характеризует состояние активов следующим образом:
равный 2 - удовлетворительное;
равный 4 - неудовлетворительное.
(п. 3.2 в ред. Указания Банка России от 26.12.2017 N 4667-У)
(см. текст в предыдущей редакции)
3.3. Оценка доходности определяется по результатам оценок показателей прибыльности активов, прибыльности капитала, структуры расходов, чистой процентной маржи и чистого спреда от кредитных операций (далее - группа показателей оценки доходности).
3.3.1. Показатель прибыльности активов (ПД10) определяется как процентное отношение (в процентах годовых) финансового результата за минусом чистых доходов от разовых операций к средней величине активов по формуле:
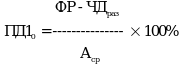 ,
ФР - финансовый результат банка. Представляет собой значение показателя "Прибыль (убыток) до налогообложения" формы отчетности 0409807 "Отчет о финансовых результатах (публикуемая форма)", установленной приложением 1 к Указанию Банка России N 6406-У (далее - форма 0409807) (показатели формы 0409807 определяются в соответствии с Разработочной таблицей для составления отчета о финансовых результатах (публикуемой формы), предусмотренной пунктом 3 Порядка составления и представления отчетности по форме 0409807 "Отчет о финансовых результатах (публикуемая форма)", установленного приложением 1 к Указанию Банка России N 6406-У). Показатель "Прибыль (убыток) до налогообложения" для показателя ФР определяется без учета доходов от положительной переоценки долевых ценных бумаг, оцениваемых по справедливой стоимости через прибыль или убыток и находящихся под управлением компаний, в том числе осуществляющих свою деятельность без образования юридического лица (в частности, фонда, партнерства, товарищества, иной формы осуществления коллективных инвестиций и (или) доверительного управления), до даты выбытия (реализации) указанных ценных бумаг, а также без учета доходов (расходов), образованных за счет:
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
корректировок, увеличивающих (уменьшающих) стоимость предоставленных (размещенных) денежных средств, приобретенных прав требования при первоначальном признании, а также при последующей оценке стоимости указанных финансовых активов;
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
корректировок, увеличивающих (уменьшающих) стоимость привлеченных денежных средств, выпущенных ценных бумаг при первоначальном признании, а также при последующей оценке стоимости указанных финансовых обязательств;
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
корректировок и переоценки, увеличивающих (уменьшающих) стоимость обязательств по договорам банковской гарантии и предоставлению денежных средств при первоначальном признании, а также при последующей оценке стоимости указанных обязательств;
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
корректировок, увеличивающих (уменьшающих) стоимость долговых ценных бумаг;
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
корректировок и переоценки, увеличивающих (уменьшающих) стоимость финансовых активов, в отношении которых распространяются требования по формированию резервов на возможные потери в соответствии с Положением Банка России N 590-П, Положением Банка России N 611-П и Положением Банка России N 730-П, при первоначальном признании (за исключением корректировок, увеличивающих стоимость финансовых активов, приобретенных в соответствии со статьей 5 Федерального закона N 263-ФЗ и включенных в расчет собственных средств (капитала) в размере резервов на возможные потери, сформированных под указанные финансовые активы в соответствии с Положением Банка России N 590-П, Положением Банка России N 611-П и Положением Банка России N 730-П);
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
переоценки, увеличивающей (уменьшающей) стоимость финансовых активов, оцениваемых по справедливой стоимости через прибыль или убыток или через прочий совокупный доход, в отношении которых распространяются требования по формированию резервов на возможные потери в соответствии с Положением Банка России N 590-П, Положением Банка России N 611-П и Положением Банка России N 730-П, после их первоначального признания;
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
переоценки, увеличивающей (уменьшающей) стоимость привлеченных денежных средств, выпущенных ценных бумаг, оцениваемых по справедливой стоимости через прибыль или убыток;
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
абзац утратил силу с 1 октября 2026 года. - Указание Банка России от 12.03.2026 N 7302-У;
(см. текст в предыдущей редакции)
корректировок сформированного резерва на возможные потери до суммы оценочного резерва под ожидаемые кредитные убытки;
(абзац введен Указанием Банка России от 27.11.2018 N 4976-У)
ЧДраз - чистые доходы от разовых операций. Представляют собой разность между доходами и расходами от разовых операций банка.
(абзац введен Указанием Банка России от 27.11.2018 N 4976-У)
К доходам от разовых операций относятся неустойки (штрафы, пени) по другим банковским операциям и сделкам (символ 28402 формы отчетности 0409102 "Отчет о финансовых результатах кредитной организации", установленной приложением 1 к Указанию Банка России N 6406-У (далее - форма 0409102), доходы от выбытия (реализации) имущества (символы 29101, 29102, 29103 формы 0409102), а также прочие доходы, связанные с операциями по обеспечению деятельности банка (итог по символам 29401 - 29407 формы 0409102).
(абзац введен Указанием Банка России от 27.11.2018 N 4976-У; в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
К расходам от разовых операций относятся неустойки (штрафы, пени) по другим банковским операциям и сделкам (символ 47402 формы 0409102), расходы банка по выбытию (реализации) имущества (символы 48201, 48202, 48203 формы 0409102), а также прочие расходы, связанные с обеспечением деятельности банка, учитываемые на символах 48601 - 48605, 48609, 48611 формы 0409102;
(абзац введен Указанием Банка России от 27.11.2018 N 4976-У)
Аср - средняя величина активов. Рассчитывается по формуле средней хронологической (по данным отчетности по состоянию на первое число месяца, следующего за отчетным, за все месяцы, начиная с отчетности по состоянию на 1 января и заканчивая отчетностью на дату, на которую рассчитывается числитель) для показателя А. Средняя величина активов рассчитывается с учетом требований подпункта 3.1.2 пункта 3.1 настоящего Указания.
(абзац введен Указанием Банка России от 27.11.2018 N 4976-У)
3.3.2. Показатель прибыльности капитала (ПД20) определяется как процентное (в процентах годовых) отношение финансового результата за минусом чистых доходов от разовых операций и начисленных налогов к средней величине капитала по формуле:
 ,
Н - начисленные налоги. Представляют собой значение показателя "Возмещение (расход) по налогу на прибыль" формы 0409807, рассчитанное без учета возмещения (расхода) по отложенному налогу на прибыль, возникшего в связи с корректировкой и переоценкой стоимости финансовых активов и обязательств, оценочных резервов под ожидаемые кредитные убытки по финансовым активам и обязательствам;
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
Кср - средняя величина капитала. Рассчитывается по формуле средней хронологической (по данным отчетности по состоянию на первое число месяца, следующего за отчетным, за все месяцы, начиная с отчетности по состоянию на 1 января и заканчивая отчетностью на дату, на которую рассчитывается числитель) для показателя К.
3.3.3. Показатель структуры расходов (ПД4) определяется как процентное отношение административно-управленческих расходов к чистым доходам (расходам) по формуле:
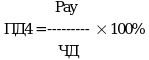 ,
Рау - административно-управленческие расходы. Представляют собой итог по разделу 8 части 4 формы 0409102, за исключением налогов и сборов, относимых на расходы в соответствии с законодательством Российской Федерации (символ 48413 формы 0409102), расходов от выбытия (реализации) имущества (сумма расходов, учитываемых на символах 48201 - 48203 формы 0409102);
ЧД - чистые доходы. Представляют собой значение показателя "Чистые доходы (расходы)" формы 0409807, рассчитанное без учета доходов (расходов), образованных за счет:
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
корректировок, увеличивающих (уменьшающих) стоимость предоставленных (размещенных) денежных средств, приобретенных прав требования при первоначальном признании, а также при последующей оценке стоимости указанных финансовых активов;
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
корректировок и переоценки, увеличивающих (уменьшающих) стоимость обязательств по договорам банковской гарантии и предоставлению денежных средств при первоначальном признании, а также при последующей оценке стоимости указанных обязательств;
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
корректировок, увеличивающих (уменьшающих) стоимость долговых ценных бумаг;
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
корректировок и переоценки, увеличивающих (уменьшающих) стоимость финансовых активов, в отношении которых распространяются требования по формированию резервов на возможные потери в соответствии с Положением Банка России N 590-П, Положением Банка России N 611-П и Положением Банка России N 730-П, при первоначальном признании (за исключением корректировок, увеличивающих стоимость финансовых активов, приобретенных в соответствии со статьей 5 Федерального закона N 263-ФЗ и включенных в расчет собственных средств (капитала) в размере резервов на возможные потери, сформированных под указанные финансовые активы в соответствии с Положением Банка России N 590-П, Положением Банка России N 611-П и Положением Банка России N 730-П);
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
переоценки, увеличивающей (уменьшающей) стоимость финансовых активов, оцениваемых по справедливой стоимости через прибыль или убыток или через прочий совокупный доход, в отношении которых распространяются требования по формированию резервов на возможные потери в соответствии с Положением Банка России N 590-П, Положением Банка России N 611-П и Положением Банка России N 730-П, после их первоначального признания;
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
переоценки, увеличивающей (уменьшающей) стоимость привлеченных денежных средств, выпущенных ценных бумаг, оцениваемых по справедливой стоимости через прибыль или убыток;
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
корректировок сформированного резерва на возможные потери до суммы оценочного резерва под ожидаемые кредитные убытки.
(абзац введен Указанием Банка России от 27.11.2018 N 4976-У)
3.3.4. Показатель чистой процентной маржи (ПД5) определяется как процентное отношение (в процентах годовых) чистых процентных и аналогичных доходов к средней величине активов по формуле:
 ,
ЧДп - чистые процентные и аналогичные доходы. Представляют собой разность между процентными доходами и процентными расходами (Рп). Процентные доходы представляют собой сумму значения показателя процентных доходов по ссудам (Дп) и процентных доходов от вложений в ценные бумаги и иные финансовые активы;
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
Дп - процентные доходы по ссудам. Представляют собой сумму значений показателя "Процентные доходы от размещения средств в кредитных организациях" и показателя "Процентные доходы от ссуд, предоставленных клиентам, не являющимся кредитными организациями" формы 0409807. Процентные доходы от вложений в ценные бумаги и иные финансовые активы представляют собой значение показателя "Процентные доходы от вложений в ценные бумаги и иные финансовые активы" формы 0409807. Процентные доходы для показателя чистой процентной маржи (ПД5) определяются без учета корректировок, увеличивающих (уменьшающих) процентные доходы;
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
Рп - процентные расходы. Представляют собой сумму значений показателя "Процентные расходы по привлеченным средствам кредитных организаций", показателя "Процентные расходы по привлеченным средствам клиентов, не являющихся кредитными организациями" и показателя "Процентные расходы по выпущенным ценным бумагам и иным финансовым активам" формы 0409807 без учета корректировок, увеличивающих (уменьшающих) процентные расходы.
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
3.3.5. Показатель чистого спреда от кредитных операций (ПД6) определяется как разница между процентными (в процентах годовых) отношениями процентных доходов по ссудам к средней величине ссуд и процентных расходов к средней величине обязательств, генерирующих процентные выплаты, по формуле:
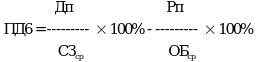 ,
СЗср - средняя величина ссуд. Рассчитывается по формуле средней хронологической (по данным отчетности по состоянию на первое число месяца, следующего за отчетным, за все месяцы, начиная с отчетности по состоянию на 1 января и заканчивая отчетностью на дату, на которую рассчитывается числитель) для показателя СЗ;
ОБср - средняя величина обязательств, генерирующих процентные выплаты. Обязательства, генерирующие процентные выплаты, представляют собой значение показателя "Всего обязательств" за вычетом значений показателей "Прочие обязательства", "Резервы на возможные потери по условным обязательствам кредитного характера, прочим возможным потерям и операциям с резидентами офшорных зон", "Обязательства по текущему налогу на прибыль" и "Отложенные налоговые обязательства" формы 0409806. Обязательства, генерирующие процентные выплаты, определяются без учета:
(в ред. Указания Банка России от 27.11.2018 N 4976-У)
(см. текст в предыдущей редакции)
корректировок, увеличивающих (уменьшающих) стоимость привлеченных денежных средств при первоначальном признании, а также при последующей оценке стоимости финансовых обязательств;
(абзац введен Указанием Банка России от 27.11.2018 N 4976-У)
абзацы седьмой - восьмой утратили силу с 1 октября 2026 года. - Указание Банка России от 12.03.2026 N 7302-У;
(см. текст в предыдущей редакции)
корректировок, увеличивающих (уменьшающих) стоимость выпущенных ценных бумаг;
(абзац введен Указанием Банка России от 27.11.2018 N 4976-У)
переоценки, увеличивающей (уменьшающей) стоимость привлеченных денежных средств, выпущенных ценных бумаг, оцениваемых по справедливой стоимости через прибыль или убыток;
(абзац введен Указанием Банка России от 27.11.2018 N 4976-У; в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
абзац утратил силу с 1 октября 2026 года. - Указание Банка России от 12.03.2026 N 7302-У.
(см. текст в предыдущей редакции)
Средняя величина обязательств, генерирующих процентные выплаты, рассчитывается по формуле средней хронологической (по данным отчетности по состоянию на первое число месяца, следующего за отчетным, за все месяцы, начиная с отчетности по состоянию на 1 января и заканчивая отчетностью на дату, на которую рассчитывается числитель).
(абзац введен Указанием Банка России от 27.11.2018 N 4976-У)
3.3.6. Значение показателей группы показателей оценки доходности указывается в процентах годовых. Приведение значений показателей группы показателей оценки доходности к годовой оценке производится путем умножения их значений, полученных на квартальную отчетную дату, на 12 и деления на количество месяцев, прошедших с начала года до квартальной отчетной даты.
3.3.7. Для оценки доходности рассчитывается обобщающий результат по группе показателей оценки доходности (РГД), который представляет собой среднее взвешенное значение показателей, определенных в соответствии с подпунктами 3.3.1 - 3.3.5 настоящего пункта. Расчет обобщающего результата производится по формуле:
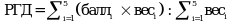 ,
баллi - оценка от 1 до 4 соответствующего показателя, определенного в соответствии с подпунктами 3.3.1 - 3.3.5 настоящего пункта (балльная оценка);
весi - оценка по шкале относительной значимости от 1 до 3 соответствующего показателя, определенного в соответствии с подпунктами 3.3.1 - 3.3.5 настоящего пункта (весовая оценка).
Балльная и весовая оценки показателей группы показателей оценки доходности приведены в приложении 3 к настоящему Указанию.
3.3.8. Обобщающий результат по группе показателей оценки доходности является целым числом. В случае если дробная часть полученного показателя имеет значение меньше 0,35, показателю присваивается значение, равное его целой части. В противном случае показатель принимается равным его целой части, увеличенной на 1.
3.3.9. Обобщающий результат по группе показателей оценки доходности характеризует состояние доходности следующим образом:
равный 2 - удовлетворительное;
равный 4 - неудовлетворительное.
3.4. Оценка ликвидности определяется по результатам оценок показателей общей краткосрочной ликвидности, мгновенной ликвидности, текущей ликвидности, структуры привлеченных средств, зависимости от межбанковского рынка, риска собственных вексельных обязательств, небанковских ссуд, усреднения обязательных резервов, обязательных резервов и риска на крупных кредиторов и вкладчиков (далее - группа показателей оценки ликвидности).
3.4.1. Показатель общей краткосрочной ликвидности (ПЛ1) определяется как процентное отношение ликвидных активов к привлеченным средствам по формуле:
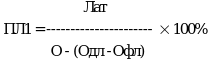 ,
Лат - ликвидные активы банка. Представляют собой значение показателя Лат формы 0409135, рассчитанное в соответствии с Инструкцией Банка России N 220-И;
(см. текст в предыдущей редакции)
О - общий объем обязательств банка. Представляет собой значение показателя "Итого обязательств со сроком погашения (востребования) свыше 1 года" формы 0409125 "Сведения об активах и пассивах по срокам востребования и погашения", установленной приложением 1 к Указанию Банка России N 6406-У (далее - форма 0409125);
(см. текст в предыдущей редакции)
Одл - обязательства банка со сроком погашения (востребования) свыше 1 года. Представляют собой разницу показателей "Итого обязательств со сроком погашения (востребования) свыше 1 года" и "Итого обязательств со сроком погашения (востребования) до 1 года" формы 0409125;
Офл - средства клиентов - физических лиц со сроком погашения (востребования) свыше 1 года. Представляют собой разницу показателей "Вклады физических лиц со сроком погашения (востребования) свыше 1 года" и "Вклады физических лиц со сроком погашения (востребования) до 1 года" формы 0409125.
3.4.2. Показатель мгновенной ликвидности (ПЛ2) представляет собой фактическое значение обязательного норматива Н2 "Норматив мгновенной ликвидности банка" формы 0409135, рассчитанное в соответствии с Инструкцией Банка России N 220-И.
(см. текст в предыдущей редакции)
Для банков с базовой лицензией показатель ПЛ2 не рассчитывается и не включается в расчет обобщающего результата по группе показателей оценки ликвидности.
(абзац введен Указанием Банка России от 26.12.2017 N 4667-У)
3.4.3. Показатель текущей ликвидности (ПЛ3) представляет собой фактическое значение обязательного норматива Н3 "Норматив текущей ликвидности банка" формы 0409135, рассчитанное в соответствии с Инструкцией Банка России N 220-И.
(см. текст в предыдущей редакции)
Для банков с базовой лицензией показатель ПЛ3 представляет собой рассчитанное в соответствии с Инструкцией Банка России N 221-И фактическое значение обязательного норматива Н3 "Норматив текущей ликвидности банка" формы 0409135.
(абзац введен Указанием Банка России от 26.12.2017 N 4667-У; в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
3.4.4. Показатель структуры привлеченных средств (ПЛ4) определяется как процентное отношение обязательств (пассивов) до востребования и привлеченных средств по формуле:
 ,
Овм - обязательства (пассивы) до востребования. Представляют собой значение показателя Овм формы 0409135, рассчитанное в соответствии с Инструкцией Банка России N 220-И;
(см. текст в предыдущей редакции)
ПС - привлеченные средства. Представляют собой значение показателя "Всего обязательств" за вычетом значений показателей "Резервы на возможные потери по условным обязательствам кредитного характера, прочим возможным потерям и операциям с резидентами офшорных зон", "Обязательства по текущему налогу на прибыль" и "Отложенные налоговые обязательства" формы 0409806. Показатель "Всего обязательств" для показателя ПС определяется без учета:
(в ред. Указания Банка России от 27.11.2018 N 4976-У)
(см. текст в предыдущей редакции)
корректировок, увеличивающих (уменьшающих) стоимость привлеченных денежных средств при первоначальном признании, а также при последующей оценке стоимости финансовых обязательств;
(в ред. Указания Банка России от 27.11.2018 N 4976-У)
(см. текст в предыдущей редакции)
корректировок, увеличивающих (уменьшающих) стоимость обязательства по договору банковской гарантии;
(абзац введен Указанием Банка России от 27.11.2018 N 4976-У)
корректировок, увеличивающих стоимость обязательства по предоставлению денежных средств;
(абзац введен Указанием Банка России от 27.11.2018 N 4976-У)
корректировок, увеличивающих (уменьшающих) стоимость выпущенных ценных бумаг;
(абзац введен Указанием Банка России от 27.11.2018 N 4976-У)
переоценки, увеличивающей (уменьшающей) стоимость привлеченных денежных средств, выпущенных ценных бумаг, оцениваемых по справедливой стоимости через прибыль или убыток;
(абзац введен Указанием Банка России от 27.11.2018 N 4976-У; в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
абзац утратил силу с 1 октября 2026 года. - Указание Банка России от 12.03.2026 N 7302-У.
(см. текст в предыдущей редакции)
Для банков с базовой лицензией показатель ПЛ4 не рассчитывается и не включается в расчет обобщающего результата по группе показателей оценки ликвидности.
(абзац введен Указанием Банка России от 27.11.2018 N 4976-У)
3.4.5. Показатель зависимости от межбанковского рынка (ПЛ5) определяется как процентное отношение разницы привлеченных и размещенных межбанковских кредитов (депозитов) и привлеченных средств по формуле:
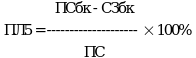 ,
ПСбк - полученные межбанковские кредиты (депозиты). Представляют собой итог раздела II формы 0409501 "Сведения о межбанковских кредитах и депозитах", установленной приложением 1 к Указанию Банка России N 6406-У (далее - форма 0409501);
(см. текст в предыдущей редакции)
СЗбк - предоставленные межбанковские кредиты (депозиты). Представляют собой итог раздела I формы 0409501 без учета средств гарантийных и обеспечительных взносов, определенных на основании данных кода обозначения расшифровки 6221 раздела III формы отчетности 0409110 "Расшифровки отдельных показателей деятельности кредитной организации", установленной приложением 1 к Указанию Банка России N 6406-У.
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
3.4.6. Показатель риска собственных вексельных обязательств (ПЛ6) определяется как процентное отношение суммы выпущенных банком векселей и банковских акцептов к собственным средствам (капиталу) по формуле:
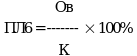 ,
Ов - выпущенные банком векселя и банковские акцепты. Представляют собой сумму исходящих остатков на балансовых счетах N 523 "Выпущенные векселя и банковские акцепты" и N 52406 "Векселя к исполнению" формы 0409101 "Оборотная ведомость по счетам бухгалтерского учета кредитной организации", установленной приложением 1 к Указанию Банка России N 6406-У.
(см. текст в предыдущей редакции)
3.4.7. Показатель небанковских ссуд (ПЛ7) определяется как процентное отношение ссуд, предоставленных клиентам - некредитным организациям, и остатков средств на счетах клиентов - некредитных организаций по формуле:
 ,
(в ред. Указания Банка России от 27.11.2018 N 4976-У)
(см. текст в предыдущей редакции)
СЗнб - ссуды, предоставленные клиентам - некредитным организациям (включая ссуды, предоставленные физическим лицам). Определяется как разница значений показателей СЗ и СЗбк;
ПСнб - показатель "Средства клиентов, не являющихся кредитными организациями" формы 0409806, который определяется без учета:
(в ред. Указания Банка России от 27.11.2018 N 4976-У)
(см. текст в предыдущей редакции)
корректировок, увеличивающих (уменьшающих) стоимость привлеченных денежных средств при первоначальном признании, а также при последующей оценке стоимости финансовых обязательств;
(в ред. Указания Банка России от 27.11.2018 N 4976-У)
(см. текст в предыдущей редакции)
переоценки, увеличивающей (уменьшающей) стоимость привлеченных денежных средств, оцениваемых по справедливой стоимости через прибыль или убыток;
(абзац введен Указанием Банка России от 27.11.2018 N 4976-У)
ПСдцб - показатель "Выпущенные долговые ценные бумаги" формы 0409806, который определяется без учета:
(абзац введен Указанием Банка России от 27.11.2018 N 4976-У)
корректировок, увеличивающих (уменьшающих) стоимость выпущенных ценных бумаг;
(абзац введен Указанием Банка России от 27.11.2018 N 4976-У)
переоценки, увеличивающей (уменьшающей) стоимость выпущенных ценных бумаг, оцениваемых по справедливой стоимости через прибыль или убыток.
(абзац введен Указанием Банка России от 27.11.2018 N 4976-У)
3.4.8. Показатель усреднения обязательных резервов (ПЛ8) характеризует отсутствие (наличие) у банка факта невыполнения обязанности по усреднению обязательных резервов в соответствии с Положением Банка России от 18 февраля 2025 года N 852-П "Об обязательных резервах" (зарегистрировано Минюстом России 20 июня 2025 года, регистрационный N 82674) и оценивается за квартал, предшествующий отчетной дате, на которую рассчитываются группы показателей оценки капитала, активов, доходности и ликвидности.
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
В случае неиспользования банком в анализируемом периоде усреднения обязательных резервов либо отсутствия факта невыполнения обязанности по усреднению обязательных резервов показатель ПЛ8 не рассчитывается и не включается в расчет обобщающего результата по группе показателей оценки ликвидности.
3.4.9. Показатель обязательных резервов (ПЛ9) характеризует отсутствие (наличие) у банка факта невыполнения обязательных резервных требований и оценивается в календарных днях длительности неуплаты за квартал, предшествующий отчетной дате, на которую рассчитываются группы показателей оценки капитала, активов, доходности и ликвидности.
В случае отсутствия у банка в анализируемом периоде фактов неуплаченного недовзноса в обязательные резервы и (или) непереведенной суммы невыполнения усреднения обязательных резервов показатель ПЛ9 не рассчитывается и исключается из расчета обобщающего результата по группе показателей оценки ликвидности.
3.4.10. Показатель риска на крупных кредиторов и вкладчиков (ПЛ10) определяется как процентное отношение суммы обязательств банка по кредиторам и вкладчикам (группам связанных кредиторов и вкладчиков) - некредитным организациям, доля которых в совокупной величине аналогичных обязательств банка составляет 10 и более процентов, к ликвидным активам по формуле:
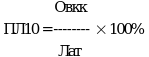 ,
Овкк - сумма обязательств банка по кредиторам и вкладчикам (группам связанных кредиторов и вкладчиков) - некредитным организациям, доля каждого из которых в совокупной величине аналогичных обязательств банка составляет 10 и более процентов. Рассчитывается на основе данных отчетности по форме 0409157 "Сведения о крупных кредиторах (вкладчиках) кредитной организации", установленной приложением 1 к Указанию Банка России N 6406-У.
(см. текст в предыдущей редакции)
3.4.11. Показатель не исполненных банком требований перед кредиторами (ПЛ11) характеризует отсутствие (наличие) у банка неисполненных требований отдельных кредиторов по денежным обязательствам, включая требования Банка России, и (или) обязанности по уплате обязательных платежей и оценивается в календарных днях длительности неуплаты в течение 6 месяцев, предшествующих отчетной дате, на которую рассчитываются группы показателей оценки капитала, активов, доходности и ликвидности.
В случае отсутствия у банка в анализируемом периоде фактов неисполнения требований показатель ПЛ11 не рассчитывается и исключается из расчета обобщающего результата по группе показателей оценки ликвидности.
3.4.12. Для оценки ликвидности рассчитывается обобщающий результат по группе показателей оценки ликвидности (РГЛ), который представляет собой среднее взвешенное значение показателей, определенных в соответствии с подпунктами 3.4.1 - 3.4.11 настоящего пункта. Расчет обобщающего результата производится по формуле:
 ,
баллi - оценка от 1 до 4 соответствующего показателя, определенного в соответствии с подпунктами 3.4.1 - 3.4.11 настоящего пункта (балльная оценка);
весi - оценка по шкале относительной значимости от 1 до 3 соответствующего показателя, определенного в соответствии с подпунктами 3.4.1 - 3.4.11 настоящего пункта (весовая оценка);
n - количество показателей, принимаемых в расчет РГЛ (n <= 11). Количество показателей, принимаемых в расчет РГЛ, может меняться в зависимости от включения в расчет (исключения из расчета) показателей, предусмотренных подпунктами 3.4.2, 3.4.4, 3.4.8, 3.4.9 и 3.4.11 настоящего пункта.
(в ред. Указания Банка России от 26.12.2017 N 4667-У)
(см. текст в предыдущей редакции)
Балльная и весовая оценки показателей группы показателей оценки ликвидности приведены в приложении 4 к настоящему Указанию.
3.4.13. Обобщающий результат по группе показателей оценки ликвидности является целым числом. В случае если дробная часть полученного показателя имеет значение меньше 0,35, показателю присваивается значение, равное его целой части. В противном случае показатель принимается равным его целой части, увеличенной на 1.
3.4.14. Обобщающий результат по группе показателей оценки ликвидности характеризует состояние ликвидности следующим образом:
равный 2 - удовлетворительное;
равный 4 - неудовлетворительное.
3.5. Показатель риска концентрации определяется на основании оценки ответов на вопросы, приведенные в приложении 5 к настоящему Указанию.
3.5.1. Оценка ответа на вопрос 1 производится путем присвоения ему значения по двухбалльной шкале:
Оценка ответов на вопросы 2 и 3 производится путем присвоения им значений по четырехбалльной шкале.
Порядок присвоения соответствующей балльной оценки ответам на вопросы, приведенные в таблице приложения 5 к настоящему Указанию, приведен в примечаниях к заполнению таблицы приложения 5 настоящего Указания.
3.5.2. Показатель риска концентрации (РК) представляет собой среднее взвешенное значение оценок ответов на вопросы, приведенные в приложении 5 к настоящему Указанию, и рассчитывается по формуле:
 ,
баллi - оценка от 1 до 4 ответа на соответствующий вопрос, приведенный в приложении 5 к настоящему Указанию (балльная оценка);
весi - оценка по шкале относительной значимости от 1 до 3 ответа на соответствующий вопрос, приведенный в приложении 5 к настоящему Указанию (весовая оценка).
3.5.3. Показатель риска концентрации является целым числом. В случае если дробная часть показателя имеет значение меньше 0,35, ему присваивается значение, равное его целой части. В противном случае показатель принимается равным его целой части, увеличенной на 1.
3.5.4. Полученный результат характеризует показатель риска концентрации следующим образом:
3.5.5. Расчет и оценка показателя риска концентрации производится по мере поступления (получения) новой информации, например, по результатам проведенных проверок.
3.6. Показатель процентного риска (ПР) определяется как процентное отношение разницы между суммой взвешенных открытых длинных позиций и суммой взвешенных открытых коротких позиций (без учета знака позиций) к величине собственных средств (капитала) банка по формуле:
 ,
ВОДП - сумма взвешенных открытых длинных позиций. Представляет собой сумму взвешенных положительных значений совокупного ГЭПа, определенных на основе данных формы 0409127 "Сведения о риске процентной ставки", установленной приложением 1 к Указанию Банка России N 6406-У (далее - форма 0409127);
(см. текст в предыдущей редакции)
ВОКП - сумма взвешенных открытых коротких позиций. Представляет собой сумму взвешенных отрицательных значений совокупного ГЭПа, определенных на основе данных формы 0409127.
Коэффициенты взвешивания, используемые для расчета взвешенных открытых позиций, приведены в приложении 6 к настоящему Указанию.
Балльная оценка показателя процентного риска приведена в приложении 7 к настоящему Указанию.
3.6.1. Полученный результат характеризует показатель процентного риска следующим образом:
3.7. Расчет и оценка групп показателей оценки капитала, активов и ликвидности производится на первое число каждого месяца. Расчет и оценка группы показателей оценки доходности и процентного риска производится на первое число каждого квартала.
3.8. Оценка отдельных показателей групп показателей оценки капитала, активов, доходности, ликвидности, показателя процентного риска и ответа на вопрос 1 показателя риска концентрации при нулевом или отрицательном значении знаменателя осуществляется в соответствии с приложением 8 к настоящему Указанию.
(в ред. Указания Банка России от 26.12.2017 N 4667-У)
(см. текст в предыдущей редакции)
3.9. В случае непредставления банком установленной Указанием Банка России N 6406-У отчетности, данные которой используются для расчета групп показателей оценки капитала, активов, доходности и ликвидности, а также показателя процентного риска, соответствующему показателю присваиваются 4 балла.
(см. текст в предыдущей редакции)
3.10. В целях обеспечения соответствия оценок групп показателей оценки капитала, активов, доходности и ликвидности и значений обязательных нормативов содержательному представлению структурного подразделения Банка России, осуществляющего надзор за деятельностью банков, об экономическом положении банка, в том числе полученному по результатам проверок, проводимых Банком России, результатам анализа представленных банком по запросу структурного подразделения Банка России, осуществляющего надзор за деятельностью банков, пояснений к информации, содержащейся в отчетности, иной имеющейся в распоряжении структурного подразделения Банка России, осуществляющего надзор за деятельностью банков, информации, последним корректируется расчет показателей групп показателей оценки капитала, активов, доходности и ликвидности и обязательных нормативов.
3.10.1. Расчет показателей оценки капитала и обязательных нормативов корректируется в том числе:
на сумму балансовой стоимости ненадлежащих активов, использованных инвесторами при формировании источников собственных средств (капитала) (их части);
на величину субординированного кредита (займа), не удовлетворяющего условиям включения в состав источников собственных средств (капитала) банка;
на размер недосозданных резервов на возможные потери;
на недостоверно отраженную в отчетности величину превышения кредитного риска, принятого по отношению к акционеру (инсайдеру), над установленными Банком России максимально допустимыми значениями.
3.10.2. Расчет показателей оценки активов и обязательных нормативов корректируется в том числе:
на размер недосозданных резервов на возможные потери;
на недостоверно отраженную в отчетности величину крупного кредитного риска, кредитного риска, принятого банком по операциям со своими участниками (акционерами).
(в ред. Указания Банка России от 12.03.2026 N 7302-У)
(см. текст в предыдущей редакции)
3.10.3. Расчет показателей оценки доходности корректируется в том числе:
на величину расходов по досозданию резервов на возможные потери;
на недостоверно отраженную в отчетности величину доходов и расходов.
3.10.4. Расчет показателей оценки ликвидности и обязательных нормативов корректируется в том числе:
на величину активов, неправомерно отнесенных банком к категории высоколиквидных и (или) ликвидных;
на величину занижения банком размера обязательств, в том числе не исполненных в срок обязательств, включая обязательства по операциям денежно-кредитной политики Банка России.
3.10.5. Расчет показателей групп показателей оценки капитала, активов, доходности, ликвидности и обязательных нормативов корректируется структурным подразделением Банка России, осуществляющим надзор за деятельностью банков, и в части учета событий, оказывающих влияние на их оценку, которые произошли в период между датой, на которую осуществляется оценка экономического положения банка, и датой вынесения структурным подразделением Банка России, осуществляющим надзор за деятельностью банков, суждения об оценке экономического положения банка.
К таким событиям могут быть в том числе отнесены:
наличие информации о судебном иске к банку и ходе судебного разбирательства, основание для предъявления которого возникло до отчетной даты;
принятие Банком России (структурным подразделением Банка России, осуществляющим надзор за деятельностью банков) решения о государственной регистрации изменения величины уставного капитала банка;
получение достоверной информации, способной повлиять на оценку качества активов банка, например о финансовом состоянии крупного заемщика;
получение достоверной информации о том, что погашение (списание) кредитов, ценных бумаг и других требований (обязательств) банка, в том числе по выданным гарантиям, осуществляется с использованием прямо или косвенно средств банка или через принятие банком на себя дополнительных рисков;
иные обстоятельства, способные повлиять на оценку качества активов банка и обязательных нормативов.
3.11. Утратил силу с 1 октября 2026 года. - Указание Банка России от 12.03.2026 N 7302-У
(см. текст в предыдущей редакции)
- Гражданский кодекс (ГК РФ)
- Жилищный кодекс (ЖК РФ)
- Налоговый кодекс (НК РФ)
- Трудовой кодекс (ТК РФ)
- Уголовный кодекс (УК РФ)
- Бюджетный кодекс (БК РФ)
- Арбитражный процессуальный кодекс
- Конституция РФ
- Земельный кодекс (ЗК РФ)
- Лесной кодекс (ЛК РФ)
- Семейный кодекс (СК РФ)
- Уголовно-исполнительный кодекс
- Уголовно-процессуальный кодекс
- Производственный календарь на 2027 год
- МРОТ 2027
- ФЗ «О банкротстве»
- О защите прав потребителей (ЗОЗПП)
- Об исполнительном производстве
- О персональных данных
- О налогах на имущество физических лиц
- О средствах массовой информации
- Производственный календарь на 2026 год
- Федеральный закон "О полиции" N 3-ФЗ
- Расходы организации ПБУ 10/99
- Минимальный размер оплаты труда (МРОТ)
- Календарь бухгалтера на 2026 год
- Частичная мобилизация: обзор новостей
- Постановление Правительства РФ N 1875