III. Определение стоимости услуг по использованию привлеченных вагонов
III. Определение стоимости услуг по использованию
привлеченных вагонов
9. Определение базовых ставок платы за использование вагонов ( ) осуществляется с учетом стоимости привлечения вагонов ОАО "ФГК" в соответствии со следующей формулой:
(в ред. Приказа ФСТ России от 05.02.2013 N 19-т/1)
(см. текст в предыдущей редакции)
 , (1)
 - ставка платы за использование вагонов в части начально-конечных операций, руб./вагон;
 - ставка платы за использование вагонов в части движенческих операций, руб./вагон.
10. Ставка платы за использование вагонов в части начально-конечных операций ( ) определяется в соответствии со следующей формулой:
 , (2)
 - стоимость привлечения вагона (без учета стоимости проведения текущего отцепочного ремонта), определяемая в соответствии с пунктом 12 Порядка, руб./ваг./сут.;
 - удельные затраты по текущему отцепочному ремонту вагонов, руб./ваг./сут.;
 - среднее время, необходимое для выполнения начально-конечных операций (операций по отправлению и прибытию вагонов) на местах общего пользования, сут.;
 - сумма прочих затрат на выполнение начально-конечных операций, связанных с отправлением и приемом груза, руб./ваг.;
 - коэффициент резерва подвижного состава, учитывающий нахождение (время простоя) вагонов в нерабочем парке при проведении текущих отцепочных ремонтов.
(п. 10 в ред. Приказа ФСТ России от 05.02.2013 N 19-т/1)
(см. текст в предыдущей редакции)
11. Ставка платы за использование вагонов в части движенческих операций ( ) определяется в соответствии со следующей формулой:
 , (3)
 - расчетное тарифное расстояние перевозки, определяемое исходя из тарифного расстояния перевозки в соответствии с приложением 1 к Порядку, км;
 - средняя скорость продвижения вагона, определяемая в зависимости от тарифного расстояния перевозки в соответствии с приложением 1 к Порядку, км/сут.;
 - коэффициент порожнего пробега вагонов, отражающий соотношение дальности перевозки привлеченных вагонов в порожнем рейсе по отношению к дальности перевозки в груженом рейсе (если по условиям договора пробег вагона в/из ремонта оплачивается ОАО "ФГК", то данный показатель корректируется путем исключения из расчетной базы определения дальности перевозки в порожнем рейсе порожнего пробега привлеченного вагона в/из плановых видов ремонтов);
(в ред. Приказа ФСТ России от 05.02.2013 N 19-т/1)
(см. текст в предыдущей редакции)
 - коэффициент, учитывающий разрыв между эксплуатационными и тарифными тонно-километрами.
12. Стоимость привлечения вагонов ( ), учитываемая в базовой ставке платы за использование привлеченных вагонов, определяется исходя из размера затрат ОАО "ФГК" на содержание данного подвижного состава с учетом структуры привлекаемого парка (собственные (арендованные) вагоны или вагоны, приобретенные в лизинг), по отчетным данным за предшествующий финансовый год, приведенным, в случае установления ставки платы на очередной расчетный период, к условиям данного периода в порядке, указанном в пункте 14 настоящего Порядка, а также рентабельности предоставления полувагонов ОАО "ФГК" в аренду ОАО "РЖД", устанавливаемой к расходам ОАО "ФГК" на уровне, не превышающем 15%.
(в ред. Приказа ФСТ России от 05.02.2013 N 19-т/1)
(см. текст в предыдущей редакции)
Абзац исключен. - Приказ ФСТ России от 05.02.2013 N 19-т/1.
(см. текст в предыдущей редакции)
Стоимость привлечения вагонов ( ) учитывает структуру привлекаемого парка полувагонов (сложившегося на период формирования базовых ставок платы за использование привлеченных вагонов) по его стоимостным и количественным характеристикам и определяется по следующей формуле:
 , (4)
 - стоимость привлечения вагонов, находящихся в собственности ОАО "ФГК", руб./ваг./сутки;
(в ред. Приказа ФСТ России от 05.02.2013 N 19-т/1)
(см. текст в предыдущей редакции)
 - стоимость привлечения вагонов, приобретенных ОАО "ФГК" в лизинг, руб./ваг./сутки;
(в ред. Приказа ФСТ России от 05.02.2013 N 19-т/1)
(см. текст в предыдущей редакции)
m - количество привлеченных вагонов, находящихся в собственности ОАО "ФГК";
(в ред. Приказа ФСТ России от 05.02.2013 N 19-т/1)
(см. текст в предыдущей редакции)
n - количество привлеченных вагонов, приобретенных ОАО "ФГК" в лизинг.
(в ред. Приказа ФСТ России от 05.02.2013 N 19-т/1)
(см. текст в предыдущей редакции)
12.1. Стоимость привлечения вагонов, находящихся в собственности ОАО "ФГК", определяется на основе затрат ОАО "ФГК", включающих прямые производственные затраты (затраты на амортизацию вагонов, деповской и капитальный ремонты, в том числе на проведение технического диагностирования вагонов, а также страхование вагонов), общехозяйственные затраты, платежи по налогу на имущество, проценты по кредитам на операционную деятельность.
Расчет стоимости привлечения вагонов, находящихся в собственности ОАО "ФГК" ( ), осуществляется по следующей формуле:
 , (5)
 - затраты на амортизацию передаваемых привлеченных вагонов, руб./ваг.;
Р - затраты на капитальный и деповской ремонты, в том числе затраты на проведение технического диагностирования вагонов и прочие сопутствующие затраты, руб./ваг.;
П - затраты на передислокацию вагонов в/из плановых видов ремонта (включаются в стоимость привлечения при условии, что в соответствии с заключаемыми договорами между ОАО "РЖД" и ОАО "ФГК" данные расходы несет ОАО "ФГК" и они не учитываются при определении коэффициента порожнего пробега общего парка), руб./ваг.;
 - затраты на оплату налога на имущество, руб./ваг.;
КрОП - проценты по кредитам на операционную деятельность;
 - коэффициент резерва подвижного состава, учитывающий нахождение (время простоя) вагонов в нерабочем парке при проведении диагностических операций и плановых видов ремонта (применяется в случае, если по условиям договора ОАО "ФГК" с ОАО "РЖД" по передаче привлеченных вагонов в привлеченный парк, плата за использование привлеченного подвижного состава оплачивается ОАО "ФГК" только за время его нахождения в рабочем парке и при проведении текущих отцепочных ремонтов и текущего обслуживания);
 - затраты на страхование имущества, руб./ваг.;
ОХР - общехозяйственные расходы, учитываемые в структуре стоимости привлечения в доле, не превышающей 30% от прямых производственных затрат, руб./ваг.;
r - рентабельность предоставления полувагонов ОАО "ФГК" в аренду ОАО "РЖД", устанавливаемая к расходам ОАО "ФГК" на уровне, не превышающем 15%.
(пп. 12.1 в ред. Приказа ФСТ России от 05.02.2013 N 19-т/1)
(см. текст в предыдущей редакции)
12.2. Стоимость привлечения ОАО "РЖД" вагонов, приобретенных ОАО "ФГК" в лизинг, определяется на основе затрат ОАО "ФГК", включающих лизинговые платежи, производственные расходы и налоги, не учитываемые в структуре лизинговых платежей, общехозяйственные затраты, проценты по кредитам на операционную деятельность.
Расчет стоимости привлечения ОАО "РЖД" вагонов, приобретенных ОАО "ФГК" в лизинг ( ), осуществляется по следующей формуле:
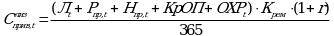 , (6)
 - затраты по оплате лизинговых платежей, руб./вагон;
 - прочие производственные расходы, не учитываемые в структуре лизинговых платежей, руб./вагон;
 - затраты по оплате налогов, не учитываемые в структуре лизинговых платежей, руб./вагон;
КрОП - проценты по кредитам на операционную деятельность;
 - общехозяйственные расходы, учитываемые в структуре стоимости привлечения в доле, не превышающей 30% от суммы лизинговых платежей и прямых производственных затрат, руб./вагон.
(пп. 12.2 в ред. Приказа ФСТ России от 05.02.2013 N 19-т/1)
(см. текст в предыдущей редакции)
12.3. Стоимость привлечения вагонов не может превышать ставку платы за пользование вагонами, определенную в соответствии с таблицей N 5 Тарифного руководства N 2 по 1-й группе вагонов за 24 часа, в размере 360 руб./ваг./сут., проиндексированную на индекс к ставкам Тарифного руководства N 2, установленный ФСТ России на соответствующий финансовый год, за минусом стоимости текущего отцепочного ремонта вагонов ( ) в размере 19,92 руб./ваг./сут., учтенной в соответствии с параметрической моделью тарифной схемы В4 раздела 2 части I Прейскуранта N 10-01 и проиндексированной на индекс к ставкам тарифов группы В разделом 2 части I Прейскуранта N 10-01, установленный ФСТ России на соответствующий финансовый год (далее - ставка платы за пользование вагонами).
В случае, если стоимость привлечения вагонов ( ) превышает ставку платы за пользование вагонами, то стоимость привлечения вагонов принимается на уровне ставки платы за пользование вагонами.
(пп. 12.3 введен Приказом ФСТ России от 05.02.2013 N 19-т/1)
13. Эксплуатационные показатели, учитываемые для расчете ставок платы за использование вагонов на очередной расчетный период, включая среднее время, необходимое для выполнения начально-конечных операций ( ), коэффициент резерва подвижного состава (
 ), расчетное тарифное расстояние перевозки (
 ), среднюю скорость продвижения вагона (
 ), коэффициент порожнего пробега вагонов (
 ), коэффициент, учитывающий разрыв между эксплуатационными и тарифными тонно-километрами (
 ), приведены в приложении 2 к настоящему Порядку.
(в ред. Приказа ФСТ России от 05.02.2013 N 19-т/1)
(см. текст в предыдущей редакции)
Среднее время, необходимое для выполнения начально-конечных операций ( ), коэффициент, учитывающий разрыв между эксплуатационными и тарифными тонно-километрами (
 ), расчетное тарифное расстояние перевозки (
 ), средняя скорость продвижения вагона (
 ), коэффициент порожнего пробега вагонов (
 ), определяются на базе нормативных значений эксплуатационных показателей. Коэффициент резерва подвижного состава при нахождении вагона в текущем отцепочном ремонте (
 ) и коэффициент резерва подвижного состава при нахождении вагона в плановых видах ремонта (
 ) определяются расчетным путем по фактическим показателям на каждый расчетный период. Для определения данных эксплуатационных показателей используются отчетные данные ОАО "РЖД" и ОАО "ФГК" за предшествующий финансовый год.
(в ред. Приказа ФСТ России от 05.02.2013 N 19-т/1)
(см. текст в предыдущей редакции)
14. Стоимостные показатели, приведенные в формулах (2), (3), (5), (6), включая удельные затраты по текущему отцепочному ремонту вагонов, сумму прочих затрат на выполнение начально-конечных операций, связанных с отправлением и приемом груза, затраты на капитальный и деповской ремонты, в том числе на техническое диагностирование и прочие сопутствующие затраты, общехозяйственные расходы, проценты по кредитам на операционную деятельность, прочие производственные расходы, не учитываемые в структуре лизинговых платежей, рентабельность предоставления полувагонов ОАО "ФГК" в аренду ОАО "РЖД", устанавливаемая к расходам ОАО "ФГК", на очередной расчетный период определяются в соответствии с приложением 3 к настоящему Порядку.
(в ред. Приказа ФСТ России от 05.02.2013 N 19-т/1)
(см. текст в предыдущей редакции)
Затраты на амортизацию привлеченных вагонов,  , затраты на оплату налога на имущество,
 , затраты на страхование имущества,
 , расходы по оплате лизинговых платежей,
 , затраты по оплате налогов, не учитываемые в структуре лизинговых платежей,
 , рассчитываются на очередной расчетный период, в соответствии с законодательством Российской Федерации о налогах и сборах и условиями заключаемых договоров.
(в ред. Приказа ФСТ России от 05.02.2013 N 19-т/1)
(см. текст в предыдущей редакции)
15. К ставкам платы за использование привлеченных вагонов  , определенным в соответствии с пунктами 10 - 15 настоящего Порядка, ОАО "РЖД" в случаях, предусмотренных в пункте 6 настоящего Порядка, объявляются корректирующие коэффициенты в границах от 0,7 до 1,1, в том числе по направлениям и/или дальности перевозок, а также по родам грузов, определяющие отклонение фактической платы от фиксированной платы, установленной на очередной расчетный период.
(см. текст в предыдущей редакции)
- Гражданский кодекс (ГК РФ)
- Жилищный кодекс (ЖК РФ)
- Налоговый кодекс (НК РФ)
- Трудовой кодекс (ТК РФ)
- Уголовный кодекс (УК РФ)
- Бюджетный кодекс (БК РФ)
- Арбитражный процессуальный кодекс
- Конституция РФ
- Земельный кодекс (ЗК РФ)
- Лесной кодекс (ЛК РФ)
- Семейный кодекс (СК РФ)
- Уголовно-исполнительный кодекс
- Уголовно-процессуальный кодекс
- Производственный календарь на 2027 год
- МРОТ 2027
- ФЗ «О банкротстве»
- О защите прав потребителей (ЗОЗПП)
- Об исполнительном производстве
- О персональных данных
- О налогах на имущество физических лиц
- О средствах массовой информации
- Производственный календарь на 2026 год
- Федеральный закон "О полиции" N 3-ФЗ
- Расходы организации ПБУ 10/99
- Минимальный размер оплаты труда (МРОТ)
- Календарь бухгалтера на 2026 год
- Частичная мобилизация: обзор новостей
- Постановление Правительства РФ N 1875