VI. Методологические основы, алгоритм формирования и формулы расчета
6.1. Система классификаторов, используемых для расчета показателя:
Общероссийский классификатор объектов административно-территориального деления (ОКАТО) ОК 019-95 предназначен для обеспечения сопоставимости и автоматизированной обработки информации в разрезах административно-территориального деления и используется для формирования показателей по субъектам Российской Федерации;
Общероссийский классификатор видов экономической деятельности (ОКВЭД2) ОК 029-2014 (КДЕС Ред. 2) содержит записи всех группировок видов экономической деятельности, представленных иерархически. Для идентификации группировок каждая запись классификатора имеет кодовое обозначение, состоящее из цифр (от двух до шести) с последовательным методом кодирования;
Общероссийский классификатор единиц измерения (ОКЕИ) ОК 015-94 предназначен для количественной оценки показателей и обеспечения единства измерений. Идентификационный код единицы измерения представляет собой трехзначный или четырехзначный цифровой десятичный код, присвоенный по порядковой системе кодирования.
6.2. Методологической основой настоящей Методологии выступают принципы:
классификации по основному виду деятельности;
гармонизации с международными стандартами.
6.3. Индекс производительности труда по Российской Федерации.
6.3.1. Расчет показателя "Индекс производительности труда" по Российской Федерации (ILP) осуществляется по формуле:
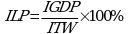 , (1)
IGDP - индекс физического объема ВВП за отчетный год t к предыдущему году t - 1, проц;
ITW - индекс совокупных затрат труда за отчетный год t к предыдущему году t - 1, проц.
6.3.2. Для исчисления индекса производительности труда по отраслям экономики (ILPj) Российской Федерации используется следующая формула:
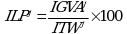 , (2)
IGVAj - индекс физического объема ВДС j-й отрасли за отчетный год t к предыдущему году t - 1, проц;
ITWj - индекс совокупных затрат труда j-й отрасли за отчетный год t к предыдущему году t - 1, проц;
j - отрасль экономики, представленная в Приложении N 1 к настоящей Методологии.
6.3.3. При исчислении индексов физического объема ВВП и ВДС по разделу L "Деятельность по операциям с недвижимым имуществом", из состава ВВП и ВДС по разделу L исключается добавленная стоимость в части жилищных услуг, производимых и потребляемых собственниками жилья, так как это вмененный показатель, для которого оценить затраты труда не представляется возможным.
6.4. Индекс производительности труда по субъектам Российской Федерации.
6.4.1. Расчет показателя "Индекс производительности труда" по субъектам Российской Федерации (ILPn) осуществляется по формуле:
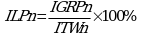 , (3)
IGRPn - индекс физического объема ВРП за отчетный год t к предыдущему году t - 1, проц;
ITWn - индекс совокупных затрат труда за отчетный год t к предыдущему году t - 1, проц;
n - номер субъекта Российской Федерации по ОКАТО.
6.4.2. Для исчисления индекса производительности труда по отраслям экономики субъекта Российской Федерации  используется следующая формула:
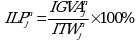 , (4)
 - индекс физического объема ВДС j-й отрасли за отчетный год t к предыдущему году t - 1, проц;
 - индекс совокупных затрат труда j-й отрасли за отчетный год t к предыдущему году t - 1, проц;
j - отрасль экономики, представленная в Приложении N 2 к настоящей Методологии;
n - номер субъекта Российской Федерации по ОКАТО.
6.4.3. При исчислении индексов физического объема ВРП и ВДС по разделу L "Деятельность по операциям с недвижимым имуществом", из состава ВРП и ВДС по разделу L исключается добавленная стоимость в части жилищных услуг, производимых и потребляемых собственниками жилья, так как это вмененный показатель, для которого оценить затраты труда не представляется возможным.
6.5. Настоящая Методология ориентирована на исчисление производительности труда в границах производства, определенных концепцией системы национальных счетов. При этом формирование индексов производительности труда осуществляется по тем отраслям, где преобладает рыночное производство. Это связано с тем, что валовая добавленная стоимость нерыночных услуг в большей степени состоит из оплаты труда, при этом динамика добавленной стоимости в постоянных ценах коррелируется с индексами численности работников в отраслях, оказывающих нерыночные услуги. Таким образом, результат расчета индекса производительности труда в отраслях экономики, оказывающих нерыночные услуги, полученный путем деления индекса физического объема добавленной стоимости на индекс затрат труда, не имеет экономического смысла.
- Гражданский кодекс (ГК РФ)
- Жилищный кодекс (ЖК РФ)
- Налоговый кодекс (НК РФ)
- Трудовой кодекс (ТК РФ)
- Уголовный кодекс (УК РФ)
- Бюджетный кодекс (БК РФ)
- Арбитражный процессуальный кодекс
- Конституция РФ
- Земельный кодекс (ЗК РФ)
- Лесной кодекс (ЛК РФ)
- Семейный кодекс (СК РФ)
- Уголовно-исполнительный кодекс
- Уголовно-процессуальный кодекс
- Производственный календарь на 2027 год
- МРОТ 2027
- ФЗ «О банкротстве»
- О защите прав потребителей (ЗОЗПП)
- Об исполнительном производстве
- О персональных данных
- О налогах на имущество физических лиц
- О средствах массовой информации
- Производственный календарь на 2026 год
- Федеральный закон "О полиции" N 3-ФЗ
- Расходы организации ПБУ 10/99
- Минимальный размер оплаты труда (МРОТ)
- Календарь бухгалтера на 2026 год
- Частичная мобилизация: обзор новостей
- Постановление Правительства РФ N 1875