Указание Банка России от 21.08.2014 N 3367-У "О внесении изменений в Указание Банка России от 3 декабря 2012 года N 2919-У "Об оценке качества управления кредитной организации, осуществляющей функции центрального контрагента" (Зарегистрировано в Минюсте России 18.09.2014 N 34094)
Зарегистрировано в Минюсте России 18 сентября 2014 г. N 34094
ЦЕНТРАЛЬНЫЙ БАНК РОССИЙСКОЙ ФЕДЕРАЦИИ
от 21 августа 2014 г. N 3367-У
В УКАЗАНИЕ БАНКА РОССИИ ОТ 3 ДЕКАБРЯ 2012 ГОДА N 2919-У
"ОБ ОЦЕНКЕ КАЧЕСТВА УПРАВЛЕНИЯ КРЕДИТНОЙ ОРГАНИЗАЦИИ,
ОСУЩЕСТВЛЯЮЩЕЙ ФУНКЦИИ ЦЕНТРАЛЬНОГО КОНТРАГЕНТА"
1. Внести в Указание Банка России от 3 декабря 2012 года N 2919-У "Об оценке качества управления кредитной организации, осуществляющей функции центрального контрагента", зарегистрированное Министерством юстиции Российской Федерации 21 декабря 2012 года N 26273 ("Вестник Банка России" от 28 декабря 2012 года N 77), следующие изменения.
1.1. Преамбулу после слов "ст. 6728" дополнить словами "; 2012, N 50, ст. 6954; N 53, ст. 7591, ст. 7607; 2013, N 11, ст. 1076; N 14, ст. 1649; N 19, ст. 2329; N 27, ст. 3438, ст. 3476, ст. 3477; N 30, ст. 4084; N 49, ст. 6336; N 51, ст. 6695, ст. 6699; N 52, ст. 6975; 2014, N 19, ст. 2311, ст. 2317; N 27, ст. 3634; N 30, ст. 4219", после слов "ст. 4333" дополнить словами "; N 50, ст. 6954; N 53, ст. 7605, ст. 7607; 2013, N 11, ст. 1076; N 19, ст. 2317, ст. 2329; N 26, ст. 3207; N 27, ст. 3438, ст. 3477; N 30, ст. 4084; N 40, ст. 5036; N 49, ст. 6336; N 51, ст. 6683, ст. 6699; 2014, N 6, ст. 563; N 19, ст. 2311; N 26, ст. 3379; N 30, ст. 4219", слова "ст. 7061)" заменить словами "ст. 7061; 2012, N 53, ст. 7607; 2013, N 30, ст. 4084; 2014, N 11, ст. 1098) (далее - Закон о клиринге)", слова "нормативным актом об обязательных нормативах банков, при расчете обязательных нормативов" заменить словами "Инструкцией Банка России от 3 декабря 2012 года N 139-И "Об обязательных нормативах банков", зарегистрированной Министерством юстиции Российской Федерации 13 декабря 2012 года N 26104, 29 ноября 2013 года N 30498, 18 июня 2014 года N 32735 ("Вестник Банка России" от 21 декабря 2012 года N 74, от 30 ноября 2013 года N 69, от 9 июля 2014 года N 63)".
1.2. В абзаце пятом пункта 8 слова "учредительных документов" заменить словами "учредительного документа".
1.3. Пункт 11 изложить в следующей редакции:
"11. ЦК, в отношении которого Банком России принято решение о признании качества управления ЦК удовлетворительным, должен обеспечивать качество управления ЦК на уровне, соответствующем оценке "удовлетворительно", и для подтверждения соответствия качества управления ЦК оценке "удовлетворительно" представлять в Банк России:
результаты внутренней оценки качества управления ЦК, осуществленной на основании методики, приведенной в приложении 1 к настоящему Указанию, на ежегодной основе - не позднее трех месяцев до наступления даты, соответствующей дате первоначально принятого решения о признании качества управления ЦК удовлетворительным;
сведения о планируемых изменениях в деятельности ЦК, касающихся качества управления ЦК, с описанием соответствующих изменений и их влияния на показатели качества управления ЦК - не позднее одного месяца до их введения в действие;
сведения о внесенных изменениях во внутренние документы и договоры, касающиеся качества управления ЦК, - не позднее 15 рабочих дней со дня внесения (утверждения и (или) регистрации) изменений с приложением указанных документов;
сведения о планируемых изменениях в деятельности ЦК, касающихся качества управления ЦК, на текущий календарный год - не позднее 1 февраля текущего календарного года;
отчет о произошедших изменениях в деятельности ЦК, касающихся качества управления ЦК, за предыдущий календарный год - не позднее 15 февраля текущего календарного года;
сведения о расчете коэффициентов кредитного риска, рыночного риска, риска ликвидности в соответствии с методикой, приведенной в приложении 1 к настоящему Указанию, по состоянию на первое число каждого месяца - не позднее 5-го рабочего дня месяца, следующего за отчетным.
ЦК, в отношении которого Банком России принято решение о признании качества управления ЦК удовлетворительным, обязан по требованию Банка России предоставлять сведения о расчете коэффициентов кредитного риска, рыночного риска, риска ликвидности и их значениях на внутримесячную дату (даты) в установленный Банком России срок.".
1.4. Пункт 13 изложить в следующей редакции:
"13. В ходе осуществления оценки качества управления ЦК для подтверждения соответствия качества управления ЦК оценке "удовлетворительно" Банк России:
рассматривает документы и сведения, перечисленные в пункте 11 настоящего Указания;
при необходимости запрашивает у ЦК дополнительные документы и (или) сведения с указанием в запросе сроков их представления и (или) организует совещания с уполномоченными представителями ЦК.
При выявлении фактов несоответствия качества управления ЦК, в отношении которого Банком России принято решение о признании качества управления ЦК удовлетворительным, Банк России вправе направить письменную информацию в адрес ЦК с рекомендацией устранить факты несоответствия качества управления ЦК с указанием сроков их устранения.".
1.5. Пункт 14 после слов "оценке "удовлетворительно" дополнить словами "и рекомендации об устранении фактов несоответствия качества управления ЦК оценке "удовлетворительно" не исполнены в установленный срок".
1.6. В приложении 1:
после пункта 1.6 дополнить пунктами 1.7 - 1.9 следующего содержания:
"1.7. В целях настоящей Методики величины, включенные в расчет коэффициентов кредитного риска, рыночного риска и риска ликвидности, выражаются в рублевом эквиваленте, рассчитанном по официальному курсу иностранной валюты по отношению к рублю, установленному Банком России, на дату расчета.
1.8. В целях настоящей Методики под обеспечением понимается индивидуальное клиринговое обеспечение, предназначенное для обеспечения исполнения обязательств, допущенных к клирингу, в значениях, определяемых в Законе о клиринге, а также иное полученное обеспечение (за исключением коллективного клирингового обеспечения), предназначенное для обеспечения исполнения обязательств участника клиринга.
1.9. В целях настоящей Методики к сделкам с финансовыми инструментами относятся:
операции с ценными бумагами или производными финансовыми инструментами;
операции с иностранной валютой;
операции с драгоценными металлами;
операции по размещению денежных средств во вклады (депозиты), кредиты (включая межбанковские);
иные операции, определенные в соответствии с российским законодательством и правилами клиринга.
К числу перечисленных в данном пункте сделок с финансовыми инструментами относятся в том числе сделки, в которых одной из сторон является Банк России.";
в пункте 2.1:
в таблице 1:
строку 2 исключить;
в графе 2 строк 3 и 4 слово "системы" исключить;
примечания к заполнению таблицы 1 изложить в следующей редакции:
"Примечания к заполнению таблицы 1.
При оценке данного вопроса следует учитывать следующие условия:
обеспечивает ли подотчетность службы внутреннего контроля ЦК и выполняемые ею функции независимость, объективность и беспристрастность данной службы;
обладают ли служащие службы внутреннего контроля ЦК достаточными знаниями о деятельности ЦК, методах внутреннего контроля и сбора информации, ее анализа и оценки для выполнения служебных обязанностей;
утверждаются ли советом директоров (наблюдательным советом) ЦК планы проверок службы внутреннего контроля ЦК;
выполняются ли планы проверок службы внутреннего контроля ЦК;
осуществляет ли служба внутреннего контроля ЦК свою деятельность на постоянной основе;
контролирует ли служба внутреннего контроля ЦК полноту использования принятой органами управления ЦК методологии управления рисками ЦК, оценку ее эффективности и соответствия характеру и масштабу совершаемых ЦК операций, уровню и сочетанию принимаемых рисков, оценку достоверности учета и отчетности ЦК и надежности функционирования внутреннего контроля ЦК за использованием автоматизированных информационных систем;
охватывают ли проверки службы внутреннего контроля ЦК основные направления деятельности ЦК;
рассматриваются ли органами управления ЦК рекомендации службы внутреннего контроля ЦК по устранению выявленных нарушений, ошибок и недостатков и принимаются ли они к исполнению подразделениями ЦК;
устанавливаются ли службой внутреннего контроля ЦК недостатки и нарушения в деятельности ЦК, выявленные в ходе осуществления Банком России оценки качества управления ЦК.
При оценке данного вопроса следует учитывать, что в случае отсутствия фактов выявления службой внутреннего контроля нарушений процедур принятия решений и оценки рисков ответу на данный вопрос присваивается значение, равное 2, согласно пункту 2.2 настоящей Методики.";
в пункте 3.1:
в таблице 2:
строку 1 изложить в следующей редакции:
┌────┬───────────────────────────────────────────────────────┬────────────┐
│1. │Существуют ли в ЦК подразделения или служащие,│ │
│ │ответственные за оценку уровня принимаемых рисков ЦК,│ │
│ │независимые от подразделений (служащих) ЦК,│ │
│ │осуществляющих операции, несущие риски? │ │
└────┴───────────────────────────────────────────────────────┴────────────┘
";
строку 7 изложить в следующей редакции:
┌────┬───────────────────────────────────────────────────────┬────────────┐
│7. │Имеется ли у ЦК план по проведению реорганизационных│ │
│ │процедур в случае невозможности привлечения│ │
│ │дополнительных источников собственных средств│ │
│ │(капитала) ЦК? │ │
└────┴───────────────────────────────────────────────────────┴────────────┘
";
строки 9 - 11 изложить в следующей редакции:
┌────┬───────────────────────────────────────────────────────┬────────────┐
│9. │Проводит ли ЦК на постоянной основе анализ качества│ │
│ │функционирования используемых для оценки рисков│ │
│ │моделей? │ │
├────┼───────────────────────────────────────────────────────┼────────────┤
│10. │Проводит ли ЦК в случае необходимости улучшение│ │
│ │используемых для оценки рисков моделей путем калибровки│ │
│ │параметров указанных моделей? │ │
├────┼───────────────────────────────────────────────────────┼────────────┤
│11. │Проводит ли ЦК анализ чувствительности к отдельным│ │
│ │риск-факторам, учитываемым в используемых для оценки│ │
│ │рисков моделях? │ │
└────┴───────────────────────────────────────────────────────┴────────────┘
";
строки 13 - 15 изложить в следующей редакции:
┌────┬───────────────────────────────────────────────────────┬────────────┐
│13. │Проводит ли ЦК стресс-тестирование достаточности│ │
│ │собственных средств (капитала) ЦК, обеспечения и│ │
│ │коллективного клирингового обеспечения (далее при│ │
│ │совместном упоминании - клиринговое обеспечение), а│ │
│ │также обратное стресс-тестирование не реже одного раза│ │
│ │в месяц? │ │
├────┼───────────────────────────────────────────────────────┼────────────┤
│14. │Применяет ли ЦК риск-ориентированные модели и параметры│ │
│ │(либо специализированную систему) для целей│ │
│ │количественной оценки и комплексного учета рисков,│ │
│ │присущих его деятельности, в том числе для определения│ │
│ │размера клирингового обеспечения по каждому продукту,│ │
│ │портфелю, типу рынков, на которых работает ЦК? │ │
├────┼───────────────────────────────────────────────────────┼────────────┤
│15. │Проводит ли ЦК бэк-тестирование прогнозных моделей для│ │
│ │определения размера клирингового обеспечения не реже│ │
│ │одного раза в шесть месяцев или в случае изменения│ │
│ │параметров прогнозных моделей? │ │
└────┴───────────────────────────────────────────────────────┴────────────┘
";
дополнить строкой 17 следующего содержания:
┌────┬───────────────────────────────────────────────────────┬────────────┐
│17. │Имеется ли у ЦК план по привлечению дополнительных│ │
│ │источников собственных средств (капитала) ЦК и│ │
│ │клирингового обеспечения (в случае существенного│ │
│ │снижения величины собственных средств (капитала) ЦК│ │
│ │(на 15 - 20 процентов) или нарушения им обязательных│ │
│ │нормативов)? │ │
└────┴───────────────────────────────────────────────────────┴────────────┘
";
абзац второй примечаний к заполнению таблицы 2 изложить в следующей редакции:
"При оценке данного вопроса необходимо учитывать, установлены ли внутренними документами ЦК принципы управления рисками ЦК, порядок выявления, оценки и определения приемлемого уровня рисков ЦК, а также перечень мер и порядок действий на случай выявления фактов несоответствия качества управления ЦК оценке "удовлетворительно", в отношении которого Банком России принято решение о признании качества управления ЦК удовлетворительным, на уровне, соответствующем оценке "удовлетворительно", и поддержания рисков ЦК на приемлемом уровне.";
в подпункте 3.1.4 цифру "32" заменить цифрой "34";
примечания к заполнению таблицы 3 подпункта 3.2.1 пункта 3.2 изложить в следующей редакции:
"Примечания к заполнению таблицы 3.
При оценке данного вопроса необходимо учитывать, установлены ли внутренними документами ЦК:
юридическое закрепление процедуры неттинга, процедур, необходимых для обеспечения и исполнения обязательств, включенных в клиринговый пул;
порядок допуска к клирингу, осуществляемому с участием ЦК;
процедуры в отношении нарушившего обязательства участника клиринга;
процедуры передачи позиций клиентов участника клиринга в случае его несостоятельности (банкротства) другому участнику клиринга;
порядок взаимодействия с биржами, депозитариями, расчетными организациями, а также клиринговыми организациями, если ЦК взаимодействует с такими организациями;
определение прав и обязанностей ЦК в случае неисполнения или ненадлежащего исполнения своих обязательств иным юридическим лицом, выполняющим функции центрального контрагента, являющимся резидентом или нерезидентом, если ЦК взаимодействует с такой организацией;
юридическое закрепление обязанности клиринговой организации по обеспечению доступа ЦК к средствам обеспечения, учитываемого на торговых и (или) клиринговых счетах, и коллективного клирингового обеспечения, учитываемого на клиринговых счетах (а также размер средств, которые обязана предоставить клиринговая организация ЦК), если такой ЦК не является клиринговой организацией.
В случае неприменимости пунктов, приведенных в абзацах шестом, седьмом и девятом примечания к заполнению таблицы 3 к деятельности ЦК, ответу на данный пункт присваивается значение, равное 2, согласно подпункту 3.2.2 настоящей Методики.";
в пункте 3.3:
слова "финансовых ресурсов и" исключить, слова "КР1, КР2, КР3" заменить словами "КР1, КР2, КР3,";
подпункт 3.3.1 изложить в следующей редакции:
"3.3.1. Коэффициент КР1 характеризует достаточность средств ЦК на покрытие потерь, вызванных неисполнением обязательств двух крупнейших участников клиринга на заданном рынке. Коэффициент КР1 определяется как отношение величины возможных потерь к сумме величины собственных средств (капитала) ЦК и коллективного клирингового обеспечения на заданном рынке:
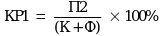 ,
П2 - возможные потери ЦК при неисполнении обязательств двух крупнейших участников клиринга, вызванные переоценкой открытых позиций:
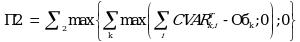 ,
 - сумма возможных потерь по двум крупнейшим участникам клиринга с наибольшим значением потерь;
 (условная стоимость под риском) - величина, характеризующая среднее значение по однопроцентной выборке наихудших негативных для ЦК изменений стоимости k-го нетто-набора участника клиринга (клиента участника клиринга) по i-му базовому активу за T дней в случае неисполнения обязательств данного участника клиринга (клиента участника клиринга). В случае если ЦК осуществляет расчет
 совокупно по всем сделкам, заключенным участником клиринга, расчет величины
 осуществляется совокупно по всем нетто-обязательствам участника клиринга. Для целей настоящего Указания под нетто-набором понимается сумма нетто-обязательств по всем сделкам с i-м активом и обеспечения, выраженного в i-м активе, участника клиринга (клиента участника клиринга). В случае если клиринговая организация по требованию участника клиринга ведет отдельный внутренний учет обязательств и обеспечения в пользу лица, указанного участником клиринга, то нетто-набор рассчитывается отдельно;
 - размер обеспечения, в том числе рассчитанного совокупно по всем сделкам, заключенным участником клиринга;
T - количество рабочих дней, необходимых для закрытия позиции недобросовестного участника клиринга, с момента невыполнения им своих обязательств;
K - величина собственных средств (капитала) ЦК, определенная в соответствии с Положением Банка России от 28 декабря 2012 года N 395-П "О методике определения величины собственных средств (капитала) кредитных организаций ("Базель III")", зарегистрированным Министерством юстиции Российской Федерации 22 февраля 2013 года N 27259, 29 ноября 2013 года N 30499 ("Вестник Банка России" от 27 февраля 2013 года N 11, от 30 ноября 2013 года N 69);
Ф - размер коллективного клирингового обеспечения, которое может быть использовано для исполнения обязательств ЦК перед добросовестными участниками клиринга.
Расчет коэффициента КР1 проводится по каждой совокупности финансовых инструментов, обязательства по сделкам с которыми включены в клиринговый пул. Итоговый балл по результатам расчета коэффициента КР1, рассчитанный по разным клиринговым пулам, равен минимальному из баллов, присвоенных данному коэффициенту для каждого клирингового пула.
Глубина выборки для расчета  должна быть не менее 12 месяцев и включать в себя период с наибольшим месячным отрицательным изменением Индекса ММВБ 50 и (или) Индекса РТС 50 за последние 10 лет. При отсутствии данных за рассматриваемый период расчет
 следует проводить с использованием данных по финансовым инструментам со схожими параметрами, по которым имеются данные за указанный период.";
абзац третий изложить в следующей редакции:
" - максимум по всем активам, находящимся в коллективном клиринговом обеспечении, за исключением денежных средств в рублях и (или) свободно конвертируемых валютах, государственных ценных бумаг Российской Федерации, казначейских бумаг или бумаг центральных банков стран Организации экономического сотрудничества и развития с рейтингом долгосрочной кредитоспособности в иностранной валюте, присвоенный как минимум одним из рейтинговых агентств на уровне не ниже "BBB+" по классификации рейтинговых агентств "Standard & Poor's" или "Fitch Ratings" либо "Baa1" по классификации рейтингового агентства "Moody's Investors Service";";
в абзаце четвертом слова "в рублевом эквиваленте, рассчитанном по официальному курсу иностранной валюты по отношению к рублю, установленному Банком России, на дату расчета" исключить;
в абзаце шестом слова "совокупности инструментов" заменить словами "совокупности финансовых инструментов";
подпункт 3.3.3 изложить в следующей редакции:
"3.3.3. Коэффициент КР3 характеризует распределение инвестиционных активов по их кредитному качеству. Коэффициент КР3 рассчитывается как доля всех инвестиционных активов с рейтингом эмитента (для ценных бумаг), контрагента (для денежных средств в рублях и средств в драгоценных металлах) и (или) суверенным рейтингом страны (для денежных средств в иностранной валюте), присвоенным как минимум одним из рейтинговых агентств на уровне не ниже "BBB-" по классификации рейтинговых агентств "Standard & Poor's" или "Fitch Ratings" либо "Baa3" по классификации рейтингового агентства "Moody's Investors Service", в общем объеме инвестиционных активов ЦК, умноженная на 100%.
Инвестиционные активы в целях настоящего Указания включают в себя все активы ЦК, в том числе денежные средства ЦК, находящиеся на корреспондентских счетах в Банке России и банках-корреспондентах в рублях и (или) иностранной валюте, а также портфели активов, сформированные из финансовых инструментов. К инвестиционным активам не относятся активы ЦК, связанные с общехозяйственными расходами.";
в таблице 4:
строку 3 изложить в следующей редакции:
┌─────┬──────────────────────────────────────────────────────┬────────────┐
│3. │Используется ли ЦК механизм установления лимитов,│ │
│ │ограничивающих риски по сделкам участников клиринга│ │
│ │или иные механизмы контроля кредитного риска? │ │
└─────┴──────────────────────────────────────────────────────┴────────────┘
";
в графе 2 строки 10 слова "учредительных документах" заменить словами "учредительном документе";
строку 12 изложить в следующей редакции:
┌─────┬──────────────────────────────────────────────────────┬────────────┐
│12. │Размещаются ли денежные средства коллективного│ │
│ │клирингового обеспечения (в рублях и (или) иностранной│ │
│ │валюте, и (или) драгоценных металлах) во вклады в│ │
│ │кредитных организациях? │ │
└─────┴──────────────────────────────────────────────────────┴────────────┘
";
строку 16 изложить в следующей редакции:
┌─────┬──────────────────────────────────────────────────────┬────────────┐
│16. │Ограничивает ли ЦК концентрацию иностранной валюты,│ │
│ │ценных бумаг и драгоценных металлов, являющихся│ │
│ │обеспечением исполнения обязательств (клиринговым│ │
│ │обеспечением) участников клиринга, в частности, путем│ │
│ │установления лимитов концентрации? │ │
└─────┴──────────────────────────────────────────────────────┴────────────┘
";
в строке 19 слово "обеспечения" заменить словами "клирингового обеспечения";
строки 20 и 21 изложить в следующей редакции:
┌─────┬──────────────────────────────────────────────────────┬────────────┐
│20. │Предусмотрено ли в учредительном документе ЦК│ │
│ │ограничение на размещение временно свободных средств в│ │
│ │рублях и (или) иностранной валюте, и (или) драгоценных│ │
│ │металлах во вклады в кредитных организациях? │ │
├─────┼──────────────────────────────────────────────────────┼────────────┤
│21. │Предусмотрено ли в учредительном документе ЦК│ │
│ │ограничение на размещение временно свободных средств в│ │
│ │рублях и (или) иностранной валюте, и (или) драгоценных│ │
│ │металлах в финансовые инструменты? │ │
└─────┴──────────────────────────────────────────────────────┴────────────┘
";
строки 23 и 24 изложить в следующей редакции:
┌─────┬──────────────────────────────────────────────────────┬────────────┐
│23. │Предусмотрено ли в учредительном документе ЦК│ │
│ │ограничение на размещение временно свободных денежных│ │
│ │средств в портфель только долговых ценных бумаг с│ │
│ │дюрацией портфеля ценных бумаг меньше 1,5 лет? │ │
├─────┼──────────────────────────────────────────────────────┼────────────┤
│24. │Инвестирует ли ЦК клиринговое обеспечение в портфель│ │
│ │только долговых ценных бумаг с дюрацией портфеля│ │
│ │ценных бумаг меньше 1,5 лет? │ │
└─────┴──────────────────────────────────────────────────────┴────────────┘
";
графу 2 строки 25 после слов "счета депо" дополнить словами ", и (или) иные счета депо для исполнения обязательств";
примечания к заполнению таблицы 4 изложить в следующей редакции:
"Примечания к заполнению таблицы 4.
В случае осуществления операций с иностранной валютой и (или) ценными бумагами, и (или) драгоценными металлами, и (или) иными активами при полном предварительном обеспечении исполнения участником клиринга обязательств, ответу на данный вопрос присваивается значение, равное 2, согласно подпункту 3.3.7 настоящей Методики.
При оценке данного вопроса необходимо учитывать, что при наличии в учредительном документе ЦК ограничения на открытие корреспондентских счетов в рублях, иностранной валюте и драгоценных металлах, только в Банке России, расчетных небанковских кредитных организациях и (или) банках - резидентах, имеющих рейтинг долгосрочной кредитоспособности в иностранной валюте, присвоенный как минимум одним из рейтинговых агентств на уровне не ниже "BB-" по классификации рейтинговых агентств "Standard & Poor's" или "Fitch Ratings" либо "Ba3" по классификации рейтингового агентства "Moody's Investors Service", а также открытие иных счетов в рублях, иностранной валюте и драгоценных металлах для исполнения обязательств в банках - нерезидентах, имеющих аналогичный банкам - резидентам рейтинг одного из международных рейтинговых агентств, и банках - резидентах стран - участников Содружества Независимых Государств, в том числе национальных (центральных) банках указанных стран, ответу на данный вопрос присваивается значение, равное 2, согласно подпункту 3.3.7 настоящей Методики.
При оценке данного вопроса необходимо учитывать, что при открытии торговых банковских счетов в расчетных небанковских кредитных организациях, клиринговых банковских счетов в Банке России и (или) расчетных небанковских кредитных организациях, и (или) банках - резидентах, имеющих рейтинг долгосрочной кредитоспособности в иностранной валюте, присвоенный как минимум одним из рейтинговых агентств на уровне не ниже "BB-" по классификации рейтинговых агентств "Standard & Poor's" или "Fitch Ratings" либо "Ba3" по классификации рейтингового агентства "Moody's Investors Service", а также при открытии иных счетов для исполнения обязательств в банках - нерезидентах, имеющих аналогичный банкам - резидентам рейтинг одного из международных рейтинговых агентств, и банках - резидентах стран - участников Содружества Независимых Государств, в том числе национальных (центральных) банках указанных стран, ответу на данный вопрос присваивается значение, равное 2, согласно подпункту 3.3.7 настоящей Методики.
При оценке данного вопроса необходимо учитывать, что при открытии вкладов в рублях, иностранной валюте и драгоценных металлах в банках - резидентах, имеющих рейтинг долгосрочной кредитоспособности в иностранной валюте, присвоенный как минимум одним из рейтинговых агентств на уровне не ниже "BB-" по классификации рейтинговых агентств "Standard & Poor's" или "Fitch Ratings" либо "Ba3" по классификации рейтингового агентства "Moody's Investors Service", и в банках - нерезидентах, имеющих рейтинг долгосрочной кредитоспособности в иностранной валюте, присвоенный как минимум одним из рейтинговых агентств на уровне не ниже "BBB-" по классификации рейтинговых агентств "Standard & Poor's" или "Fitch Ratings" либо "Baa3" по классификации рейтингового агентства "Moody's Investors Service", а также при наличии в договоре возможности изъятия такого вклада в случае необходимости ответу на данный вопрос присваивается значение, равное 2, согласно подпункту 3.3.7 настоящей Методики.
В случае, когда ЦК не размещает денежные средства коллективного клирингового обеспечения (в рублях и (или) иностранной валюте, и (или) драгоценных металлах) во вклады в кредитных организациях, ответу на данный вопрос присваивается значение, равное 2, согласно подпункту 3.3.7 настоящей Методики.
При оценке данного вопроса необходимо учитывать, что при наличии в учредительном документе ЦК ограничения на размещение временно свободных денежных средств в рублях и (или) иностранной валюте, и (или) драгоценных металлах только во вклады в банках - резидентах, имеющих рейтинг долгосрочной кредитоспособности в иностранной валюте, присвоенный как минимум одним из рейтинговых агентств на уровне не ниже "BB-" по классификации рейтинговых агентств "Standard & Poor's" или "Fitch Ratings" либо "Ba3" по классификации рейтингового агентства "Moody's Investors Service", и в банках - нерезидентах, имеющих рейтинг долгосрочной кредитоспособности, присвоенный как минимум одним из рейтинговых агентств на уровне не ниже "BBB-" по классификации рейтинговых агентств "Standard & Poor's" или "Fitch Ratings" либо "Baa3" по классификации рейтингового агентства "Moody's Investors Service", ответу на данный вопрос присваивается значение, равное 2, согласно подпункту 3.3.7 настоящей Методики.
При оценке данного вопроса необходимо учитывать, что при наличии в учредительном документе ЦК ограничения на размещение временно свободных денежных средств в рублях и (или) иностранной валюте, и (или) драгоценных металлах только в финансовые инструменты с долгосрочным рейтингом эмитента и (или) рейтингом выпуска ценных бумаг, и (или) рейтингом юридического лица, являющегося поручителем по соответствующему выпуску ценных бумаг (для ценных бумаг), и (или) рейтингом контрагента (для денежных средств в рублях и драгоценных металлов), и (или) суверенным рейтингом страны (для денежных средств в иностранной валюте), присвоенным как минимум одним из рейтинговых агентств на уровне не ниже "BB-" по классификации рейтинговых агентств "Standard & Poor's" или "Fitch Rating's" либо "Ba3" по классификации рейтингового агентства "Moody's Investors Service", за исключением случаев приобретения активов, осуществляемых в целях закрытия сделок с участниками клиринга и случаев приобретения активов в рамках деятельности ЦК как стороны всех договоров, обязательства из которых подлежат включению в клиринговый пул, а также осуществления операций купли-продажи иностранной валюты и (или) ценных бумаг, и (или) драгоценных металлов, и (или) иных активов при полном предварительном обеспечении исполнения своих обязательств контрагентом ЦК ответу на данный вопрос присваивается значение, равное 2, согласно подпункту 3.3.7 настоящей Методики.
При оценке данного вопроса необходимо учитывать, что при размещении ЦК клирингового обеспечения в финансовые инструменты с долгосрочным рейтингом эмитента и (или) рейтингом выпуска ценных бумаг, и (или) рейтингом юридического лица, являющегося поручителем по соответствующему выпуску ценных бумаг (для ценных бумаг), и (или) рейтингом контрагента (для денежных средств в рублях и драгоценных металлах), и (или) суверенным рейтингом страны (для денежных средств в иностранной валюте), присвоенным как минимум одним из рейтинговых агентств на уровне не ниже "BB-" по классификации рейтинговых агентств "Standard & Poor's" или "Fitch Rating's" либо "Ba3" по классификации рейтингового агентства "Moody's Investors Service", за исключением случаев приобретения активов, которое осуществляется в целях закрытия сделок с участниками клиринга и случаев приобретения активов в рамках деятельности ЦК как стороны всех договоров, обязательства из которых подлежат включению в клиринговый пул, а также осуществления операций с иностранной валютой и (или) ценными бумагами, и (или) драгоценными металлами, и (или) иными активами при полном предварительном обеспечении исполнения своих обязательств контрагентом ЦК, ответу на данный вопрос присваивается значение, равное 2, согласно подпункту 3.3.7 настоящей Методики.
В случае неприменимости вопроса 22 таблицы 4 к деятельности ЦК ответу на данный вопрос присваивается значение, равное 2, согласно подпункту 3.3.7 настоящей Методики.
При оценке данного вопроса необходимо учитывать, что при наличии в учредительном документе ЦК ограничения на размещение временно свободных денежных средств в рублях и (или) иностранной валюте, и (или) в драгоценных металлах в портфель только долговых ценных бумаг с дюрацией портфеля ценных бумаг меньше 1,5 лет за исключением случаев приобретения государственных долговых ценных бумаг Российской Федерации, долговых ценных бумаг Банка России, а также приобретения указанных финансовых инструментов, осуществляемых в целях исполнения ЦК обязательств перед участниками клиринга, ответу на данный вопрос присваивается значение, равное 2, согласно подпункту 3.3.7 настоящей Методики.
При оценке данного вопроса необходимо учитывать, что при размещении ЦК клирингового обеспечения в рублях и (или) иностранной валюте, и (или) в драгоценных металлах в портфель только долговых ценных бумаг с дюрацией портфеля ценных бумаг меньше 1,5 лет, за исключением случаев приобретения государственных долговых ценных бумаг Российской Федерации, долговых ценных бумаг Банка России, а также приобретения указанных финансовых инструментов, осуществляемых в целях исполнения ЦК обязательств перед участниками клиринга, ответу на данный вопрос присваивается значение, равное 2, согласно подпункту 3.3.7 настоящей Методики.
В случае неприменимости вопроса 24 таблицы 4 к деятельности ЦК ответу на данный вопрос присваивается значение, равное 2, согласно подпункту 3.3.7 настоящей Методики.
В случае неприменимости вопроса 25 таблицы 4 к деятельности ЦК ответу на данный вопрос присваивается значение, равное 2, согласно подпункту 3.3.7 настоящей Методики.";
в пункте 3.4:
в абзаце первом слова ", РР4" исключить;
в абзаце первом слова "индивидуального клирингового" исключить;
абзацы третий и четвертый изложить в следующей редакции:
"M1 - количество случаев, когда фактические изменения цен финансовых инструментов, по которым осуществляется клиринг, превышали используемые в модели расчета размера обеспечения параметры, ограничивающие изменение цен таких финансовых инструментов. В случае если ЦК в модели расчета размера индивидуального клирингового обеспечения использует несколько параметров, ограничивающих изменение цен финансовых инструментов, то для расчета показателя РР1 используется меньший из данных параметров;
Сл - общее количество фактических изменений параметров модели расчета значения обеспечения.";
подпункт 3.4.2 изложить в следующей редакции:
"3.4.2. Коэффициент РР2 характеризует качество модели расчета размера обеспечения участников клиринга в случае превышения фактического изменения цен финансовых инструментов, торгуемых на рынке с ЦК, над используемыми в модели расчета размера обеспечения параметрами, ограничивающими изменение цен таких финансовых инструментов, и рассчитывается по следующей формуле:
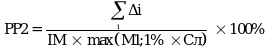 ,
 - величина, характеризующая в процентном выражении разницу фактического изменения цен финансовых инструментов, торгуемых на рынке с ЦК, над параметрами (в процентах), используемыми в модели расчета размера обеспечения и ограничивающими изменение цен таких финансовых инструментов;
M1 - рассчитывается аналогично коэффициенту РР1;
IM - используемый в модели расчета размера обеспечения параметр, ограничивающий изменение цен финансового инструмента. В случае если ЦК использует несколько размеров IM, то для расчета показателя РР2 используется меньший из данных размеров;
Сл - рассчитывается аналогично коэффициенту РР1;
 - суммирование ведется по всем случаям, когда фактическое изменение цен финансовых инструментов, торгуемых на рынке с ЦК, превышало используемые в модели расчета значения обеспечения параметры, ограничивающие изменение цен таких финансовых инструментов.
Глубина выборки для расчета коэффициента РР2 должна быть не менее 12 месяцев и включать период с наибольшим месячным отрицательным изменением Индекса ММВБ 50 и (или) Индекса РТС 50 за последние 10 лет.
Расчет производится по каждому финансовому инструменту, торгуемому на рынке с ЦК.
Значение РР2 принимается равным наибольшему из всех значений, рассчитанных по каждому финансовому инструменту, торгуемому на рынке с ЦК.";
подпункт 3.4.3 изложить в следующей редакции:
"3.4.3. Коэффициент РР3 характеризует чувствительность собственного портфеля ценных бумаг ЦК к рыночному риску. Коэффициент РР3 рассчитывается как отношение средних ожидаемых потерь, которые может понести ЦК по собственному портфелю ценных бумаг при условии, что потери превысят значение стоимостной меры риска (value-at-risk), рассчитанное на горизонте 10 дней с вероятностью 99 процентов, к величине собственных средств (капитала) ЦК. Коэффициент РР3 рассчитывается по следующей формуле:
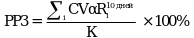 ,
K - величина собственных средств (капитала) ЦК, которая определяется в порядке, установленном в абзаце двенадцатом подпункта 3.3.1 настоящей Методики;
 (условная стоимость под риском) - величина, характеризующая среднее значение по однопроцентной выборке наихудших негативных для ЦК изменений стоимости i-той ценной бумаги.
Суммирование ведется по всем ценным бумагам, входящим в собственный портфель ценных бумаг ЦК.";
подпункт 3.4.4 признать утратившим силу;
подпункт 3.4.5 изложить в следующей редакции:
"3.4.4. Показатель ПРР1 представляет собой сумму балльных оценок значений коэффициентов, определенных в соответствии с подпунктами 3.4.1 - 3.4.3 настоящей Методики.
Балльные оценки коэффициентов РР1 - РР3 приведены в приложении 3 к настоящему Указанию.";
в подпункте 3.4.6 цифру "8" заменить цифрой "6";
в таблице 5:
в графе 2 строки 1 слова "индивидуального клирингового" исключить;
в графе 2 строки 2 слово "обеспечения" заменить словами "клирингового обеспечения";
в графе 2 строки 3 слова "индивидуального и коллективного" исключить;
в графе 2 строки 6 слова "обеспечения" заменить словами "клирингового обеспечения";
в графе 2 строки 7 слова "индивидуальным клиринговым" исключить;
дополнить примечаниями к заполнению таблицы 5 в следующей редакции:
"Примечания к заполнению таблицы 5.
В случае осуществления операций с иностранной валютой и (или) ценными бумагами, и (или) драгоценными металлами, и (или) иными активами при полном предварительном обеспечении исполнения участником клиринга обязательств ответу на данный вопрос присваивается значение, равное 2, согласно подпункту 3.4.7 настоящей Методики.";
в пункте 3.5:
абзац первый изложить в следующей редакции:
"3.5. Оценка качества управления риском ликвидности ЦК осуществляется по результатам оценки показателя управления риском ликвидности ЦК (далее - ПРЛ2)";
подпункты 3.5.1 - 3.5.6 признать утратившими силу;
в таблице 6:
строки 1 и 2 изложить в следующей редакции:
┌────┬────────────────────────────────────────────────────────┬───────────┐
│1. │Принимаются ли в качестве обеспечения только долговые│ │
│ │ценные бумаги из Ломбардного списка Банка России с│ │
│ │рейтингом долгосрочной кредитоспособности в иностранной│ │
│ │валюте, присвоенным как минимум одним из рейтинговых│ │
│ │агентств на уровне не ниже "BB-" по классификации│ │
│ │рейтинговых агентств "Standard & Poor's" или "Fitch│ │
│ │Rating's" либо "Ba3" по классификации рейтингового│ │
│ │агентства "Moody's Investors Service", а также долевые│ │
│ │ценные бумаги, включенные в список для расчета Индекса│ │
│ │ММВБ 50 и Индекса РТС 50? │ │
├────┼────────────────────────────────────────────────────────┼───────────┤
│2. │Принимаются ли в качестве коллективного клирингового│ │
│ │обеспечения только ценные бумаги из Ломбардного списка│ │
│ │Банка России, казначейские бумаги или бумаги│ │
│ │центральных банков стран Организации экономического│ │
│ │сотрудничества и развития с рейтингом долгосрочной│ │
│ │кредитоспособности в иностранной валюте, присвоенным│ │
│ │как минимум одним из рейтинговых агентств на уровне не│ │
│ │ниже "BBB+" по классификации рейтинговых агентств│ │
│ │"Standard & Poor's" или "Fitch Rating's" либо "Baa1" по│ │
│ │классификации рейтингового агентства "Moody's Investors│ │
│ │Service"? │ │
└────┴────────────────────────────────────────────────────────┴───────────┘
";
строку 7 изложить в следующей редакции:
┌────┬────────────────────────────────────────────────────────┬───────────┐
│7. │Имеются ли у ЦК процедуры и правила, обеспечивающие│ │
│ │диверсификацию временно свободных денежных средств в│ │
│ │рублях и (или) иностранной валюте? │ │
└────┴────────────────────────────────────────────────────────┴───────────┘
";
в примечаниях к заполнению таблицы 6:
абзац второй признать утратившим силу;
абзацы третий и пятый дополнить словами "согласно подпункту 3.5.8 настоящей Методики";
дополнить абзацами следующего содержания:
В случае осуществления операций с иностранной валютой и (или) ценными бумагами, и (или) драгоценными металлами, и (или) иными активами при полном предварительном обеспечении исполнения участником клиринга обязательств ответу на данный вопрос присваивается значение, равное 2, согласно подпункту 3.5.8 настоящей Методики.";
в подпункте 3.5.10 цифру "16" заменить цифрой "12".
1.7. В приложении 3:
строку 1.1 изложить в следующей редакции:
┌────────┬───────────────────────┬───────────────────┬────────────────────┐
│ 1.1. │Коэффициент КР1 │ > 100 │ <= 100 │
└────────┴───────────────────────┴───────────────────┴────────────────────┘
";
строки 2.2 и 2.3 изложить в следующей редакции:
┌────────┬───────────────────────┬───────────────────┬────────────────────┐
│ 2.2. │Коэффициент РР2 │ > 60 │ <= 60 │
├────────┼───────────────────────┼───────────────────┼────────────────────┤
│ 2.3. │Коэффициент РР3 │ > 25 │ <= 25 │
└────────┴───────────────────────┴───────────────────┴────────────────────┘
";
строки 2.4, 3, 3.1 - 3.4 исключить;
примечание 1 исключить.
2. Настоящее Указание вступает в силу по истечении 10 дней после дня его официального опубликования в "Вестнике Банка России".
3. Кредитная организация, осуществляющая функции центрального контрагента (далее - ЦК), в отношении которой Банком России принято решение о признании качества управления ЦК удовлетворительным, должна обеспечить соответствие качества управления ЦК требованиям настоящего Указания до 1 января 2015 года.
Председатель Центрального банка
Российской Федерации
Э.С.НАБИУЛЛИНА
- Гражданский кодекс (ГК РФ)
- Жилищный кодекс (ЖК РФ)
- Налоговый кодекс (НК РФ)
- Трудовой кодекс (ТК РФ)
- Уголовный кодекс (УК РФ)
- Бюджетный кодекс (БК РФ)
- Арбитражный процессуальный кодекс
- Конституция РФ
- Земельный кодекс (ЗК РФ)
- Лесной кодекс (ЛК РФ)
- Семейный кодекс (СК РФ)
- Уголовно-исполнительный кодекс
- Уголовно-процессуальный кодекс
- Производственный календарь на 2027 год
- МРОТ 2027
- ФЗ «О банкротстве»
- О защите прав потребителей (ЗОЗПП)
- Об исполнительном производстве
- О персональных данных
- О налогах на имущество физических лиц
- О средствах массовой информации
- Производственный календарь на 2026 год
- Федеральный закон "О полиции" N 3-ФЗ
- Расходы организации ПБУ 10/99
- Минимальный размер оплаты труда (МРОТ)
- Календарь бухгалтера на 2026 год
- Частичная мобилизация: обзор новостей
- Постановление Правительства РФ N 1875